


 会员登录

跨境汇款没有全球赢家:区域玩家捕获绝大部分价值
作者:Prathik Desai 来源:The Token Dispatch 翻译:善欧巴,金色财经
一切好的技术都是伟大的「平权器」。它们为之上可以创造的一切价值提供了共同的分母。手机和互联网是 20 世纪的典范,区块链可能成为 21 世纪的这样一个平权器。
高昂的汇款成本是国际支付领域一个挥之不去的痛点。但把资金从一国转移到另一国的成本,并非单一的费用项。它涉及横跨多个层级、层层叠加的多个参与者,每一方都为促成这笔跨境交易的一部分而收费。
在本文中,我将拆解这层层结构,并解释为什么链下与链上渠道会走到一起,去捕获一个演进后的汇款栈中所累积的价值——这个栈降低了汇款的费用,并让资金更快地跨境流动。
故事开始……
转移资金是有成本的。跨境转移资金,成本更是水涨船高。问题是,你在根本不知道自己在为什么付费的情况下,接受了这个成本。
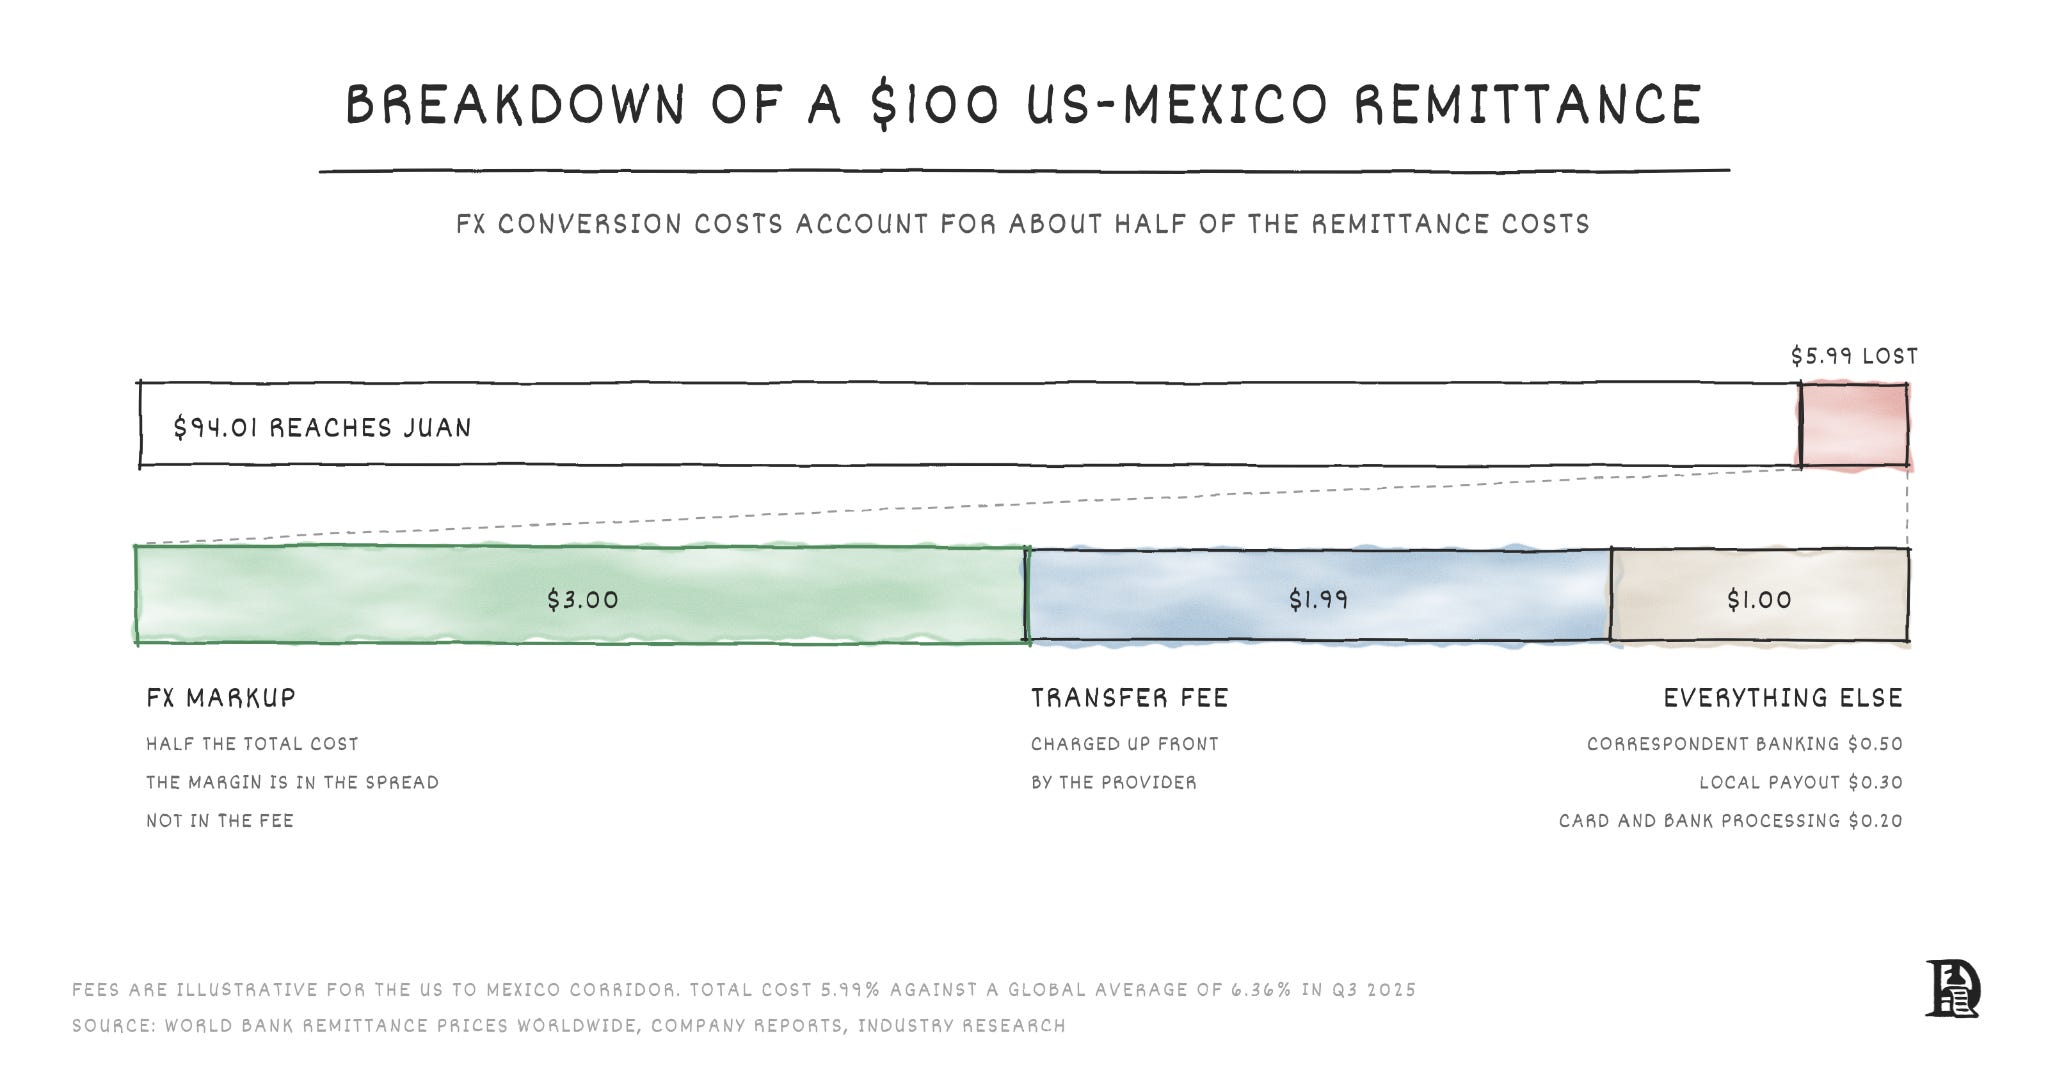
当你从美国的工作岗位往家里汇 100 美元时,你在墨西哥的家人拿到的比索,价值勉强相当于 94 美元。中间消失的 6 美元,看上去像是你为跨境转账支付的费用。但真正的费用其实约 2 美元,还不到这 6 美元的一半。这笔费用在你汇出 100 美元前就显示在屏幕上了。那么剩下的 4 美元是为什么收的?
一笔普通的汇款交易要经过多个环节。每个环节都被某个实体把守,而它们都要抽成。最大的一笔抽成通常来自外汇环节。你的美元必须先变成比索,才能到达墨西哥的账户,而银行会围绕中间市场汇率收取点差。这一下就让你损失约 3 美元,约占你支付总费用的一半。
稳定币出现了,获得了关注,我们欢欣鼓舞,以为这会改变我们跨境转账的方式。接下来会发生什么?区块链将成为入场门槛,而非护城河。它们不会催生单一的赢家。
真正的价值将来自链下的工作:拿到牌照、建立银行关系、打通最后一公里的付款。每个地区都有不同的监管和银行要求。我们预计,汇款市场会形成一张「区域冠军」的地图。每个玩家都会拥有一块可以称为自己主场的「走廊」(corridor),在那里它相对其他玩家拥有优势。这种优势可能来自牌照、分销能力,或交叉销售能力。本文将阐述我们认为这个栈将如何演变至此。
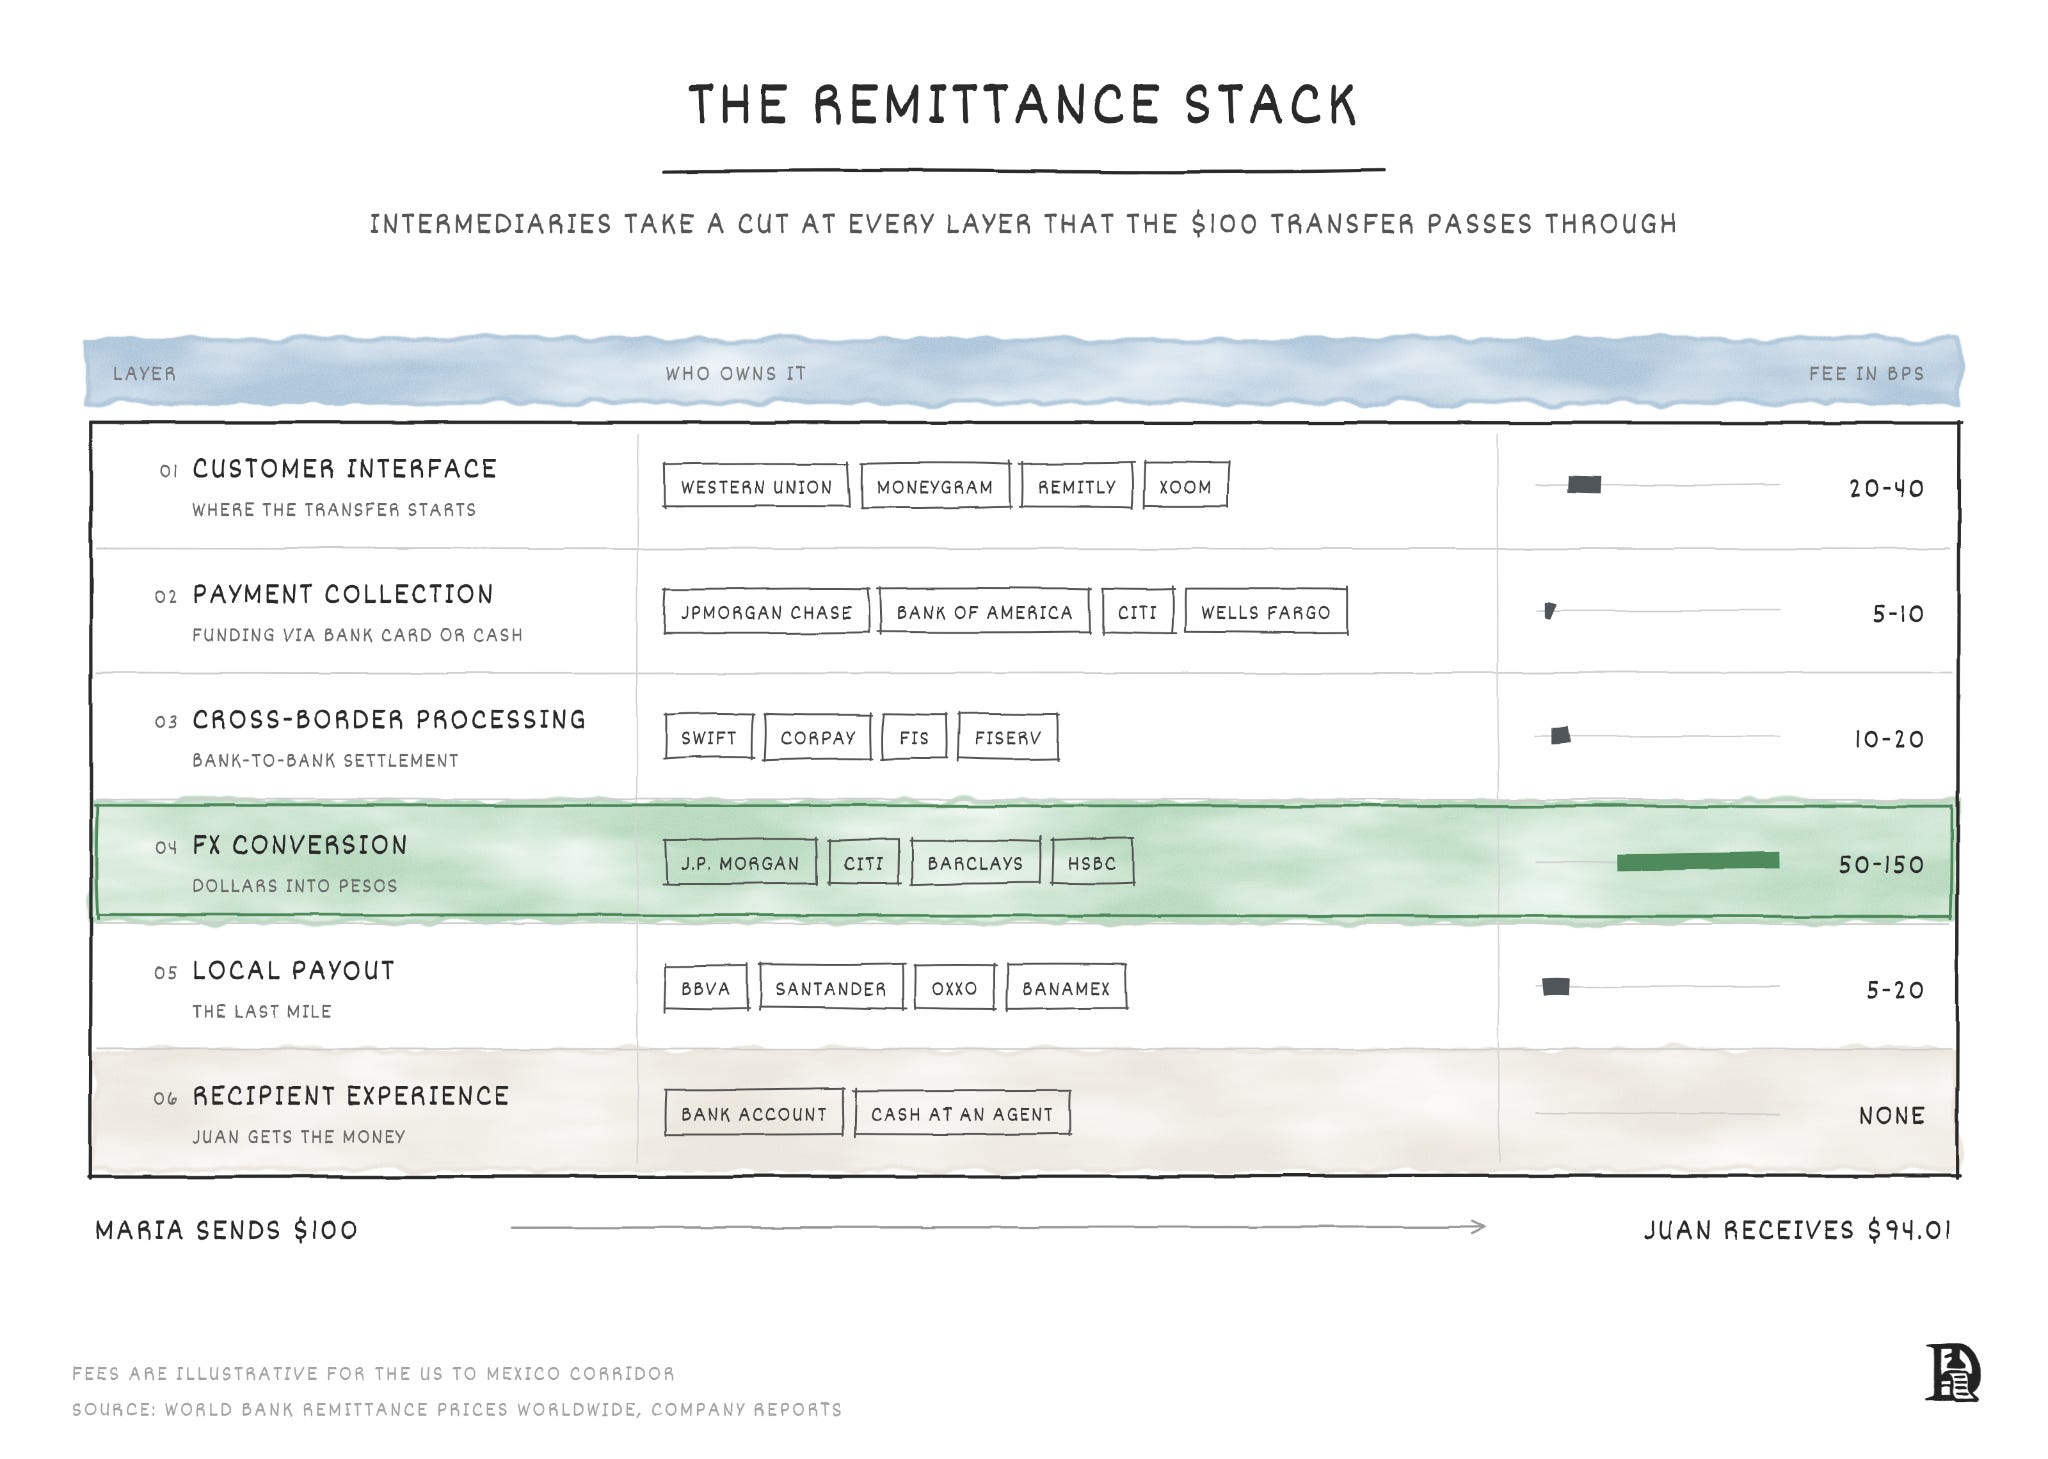
上图真实描绘的只是一条路线:从美国向墨西哥汇 100 美元。当你考虑不同的走廊(例如欧洲—亚洲,而非美国—拉美),或者从 B2B 到 C2C 的不同汇款类别时,成本构成会因各自的挑战而变化。每条走廊、每种付款人类型都有自己的瓶颈,而这些瓶颈变了,机会和价值累积之处也随之改变。
真希望你能更便宜
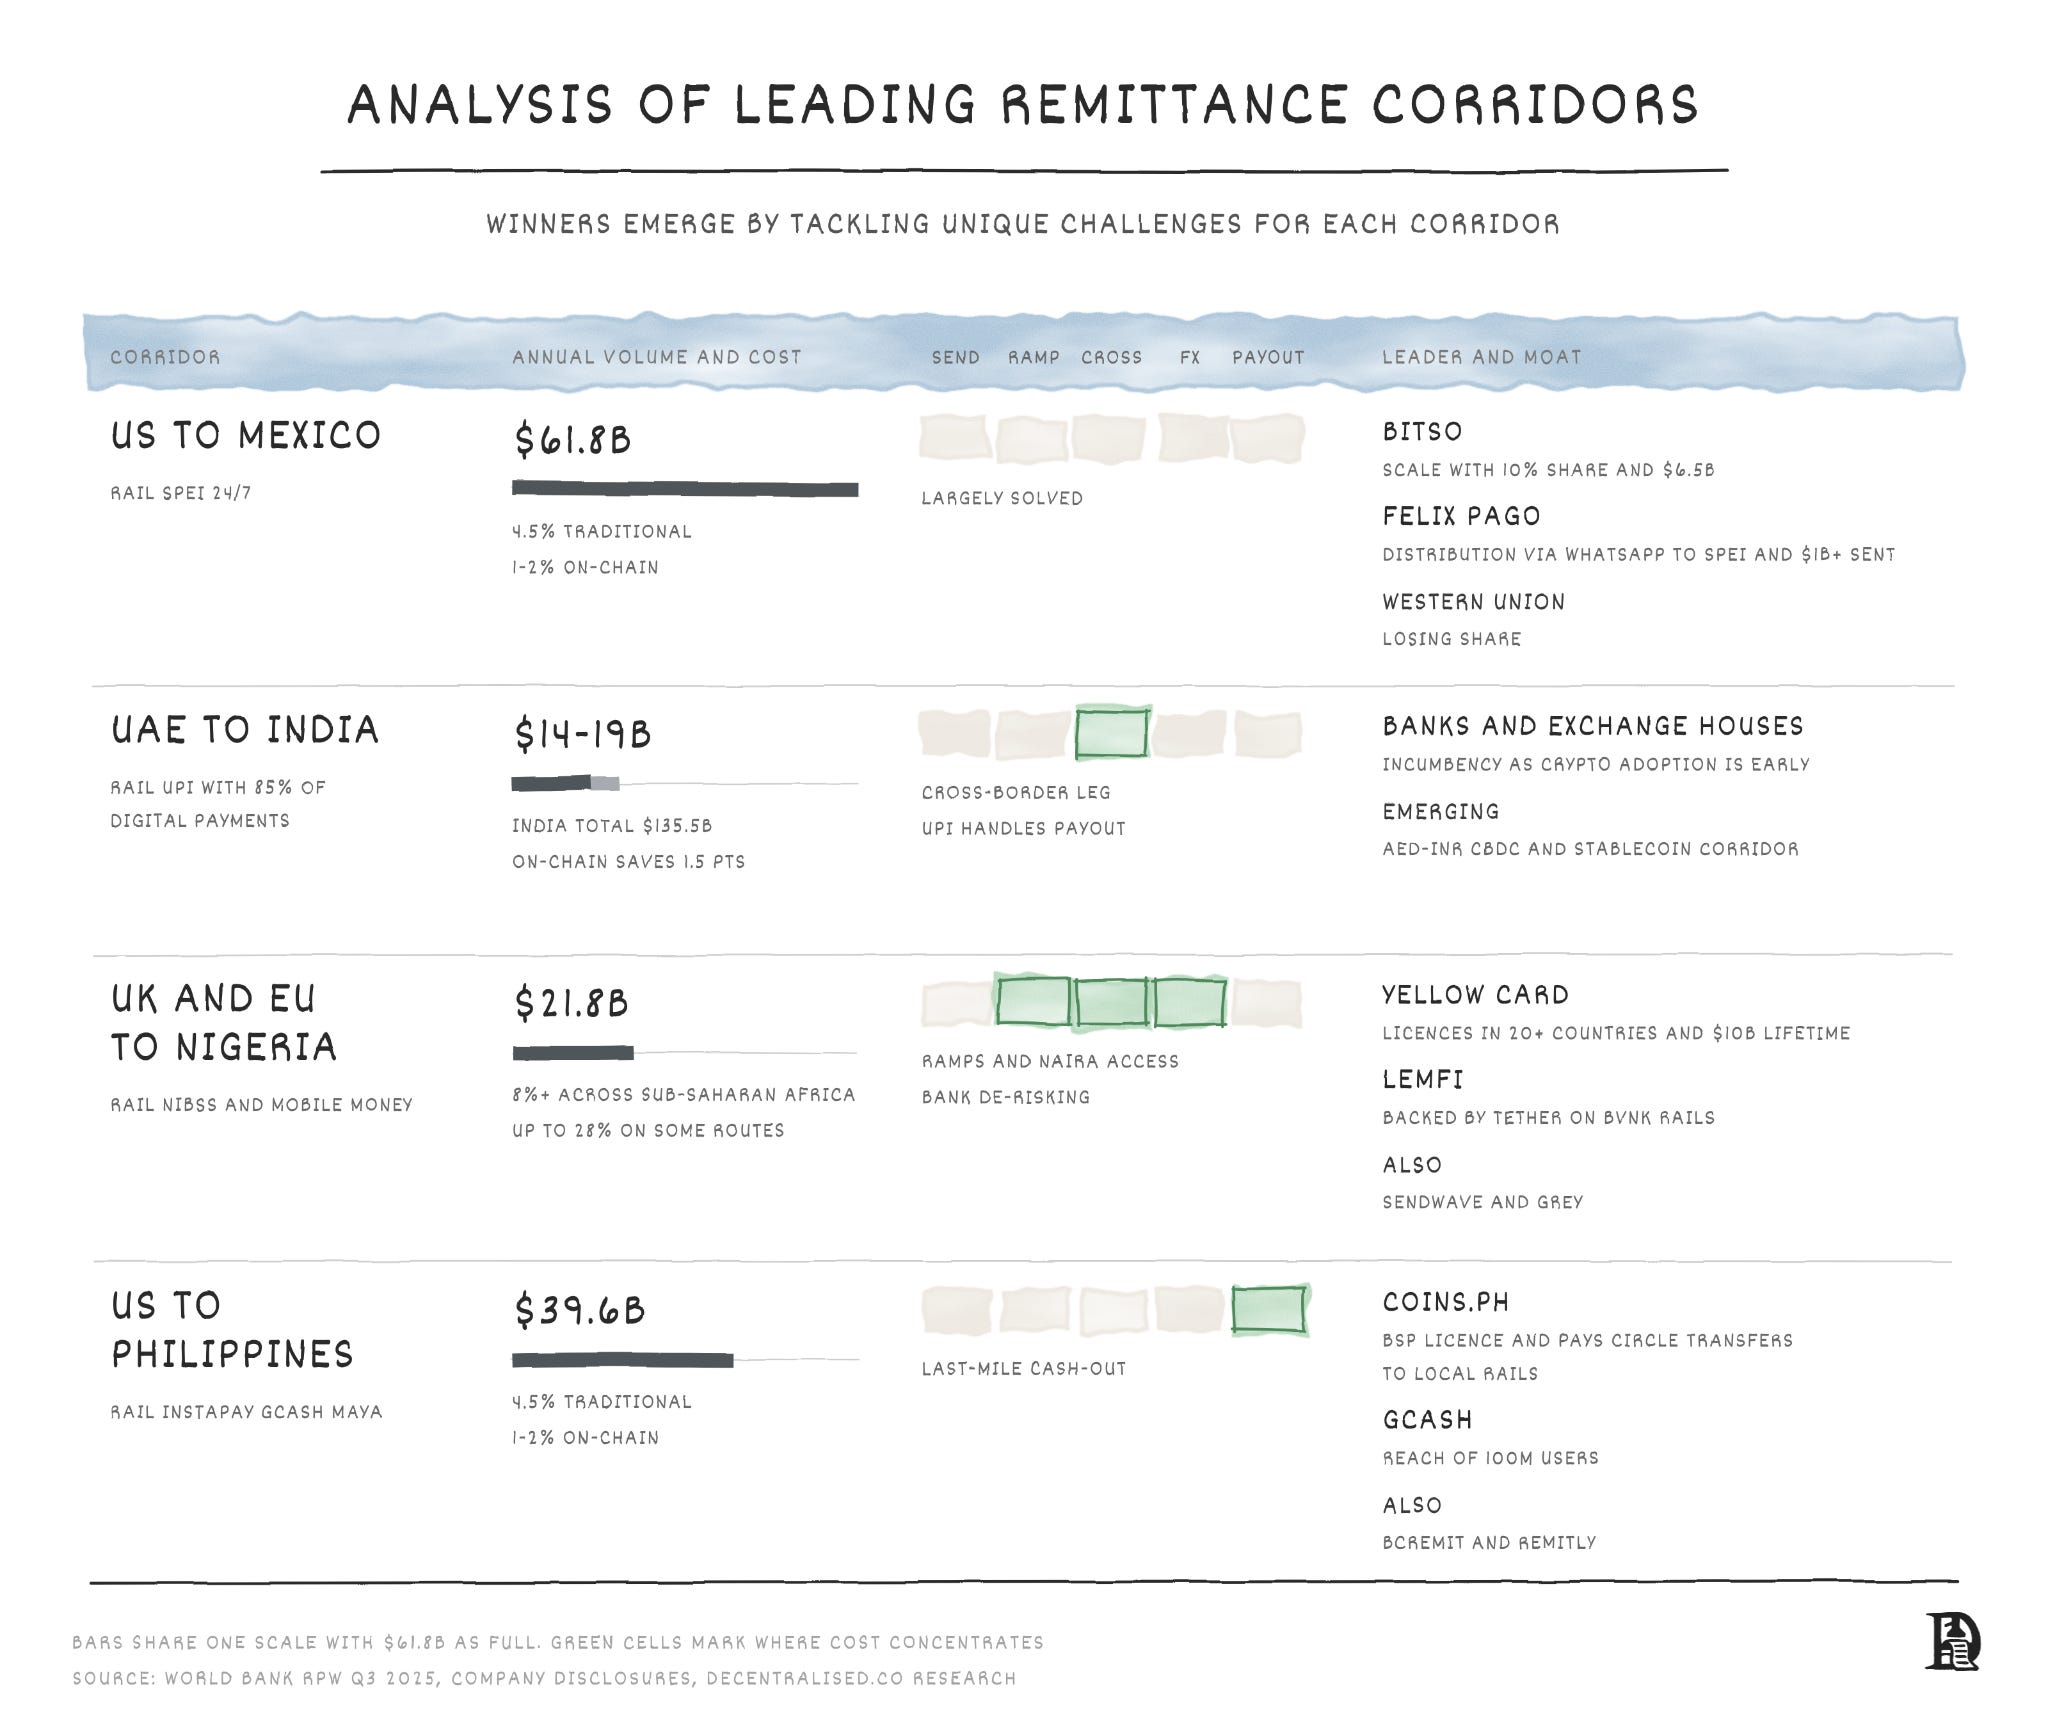
美国—墨西哥走廊是最简单的一条。它是全球最大的双边汇款路线。两端的支付轨道都很现代,竞争已把向墨西哥汇款的成本压到 4.53%,是 G20 中最便宜的收款市场。墨西哥比索流动性好,其实时支付基础设施 SPEI 全天候即时运行,也帮了大忙。如果每条走廊都像这样,区块链就没多少可解决的了。
据世界银行数据,全球平均汇款费率为 6.36%,是联合国目标的两倍多。在撒哈拉以南非洲这样的极端案例中,汇款平均成本达 8.46%。非洲约有 13 条走廊的成本仍高于 20%。这使该地区成为全球收款最贵的地区。在另一端,中东、北非、阿富汗与巴基斯坦地区(MENAAP)以 5.11% 成为全球汇款成本最低的地区。
成本是摩擦的函数。像墨西哥这样银行体系完善、本地轨道可靠的收款国,已经解决了大部分问题,留给区块链的空间很小。但在银行缺位、昂贵或不被信任的地方,区块链就成了自然之选。全球约有 20 条走廊完全没有廉价服务,其中大多数在非洲内部。
任何走廊中最大的瓶颈都是外汇点差,它取决于两种货币之间的贸易关系。贸易往来密集时,两国都需要对方的货币,这保证了两种货币的流动性。美国—墨西哥是全球最繁忙的贸易走廊之一,使美元—比索货币对流动性充足,几乎没有加价换汇的空间。而当两国贸易往来不多时,它们就没有理由持有对方货币,这使外汇市场基本缺乏流动性。
贸易与外汇市场之间的关系制造了一个悖论:资金转移最贵的地方,恰恰是最需要它的地方。
不同的资金流,不同的敌人
地理只是一个因素;转账的类别是另一个。
例子中的 100 美元是一笔消费者对消费者(C2C)的支付。2025 年,C2C 在零售汇款中占比不到 5%,却贡献了 14% 的收入。其平均抽成率为 3.1%,是所有类别中最高的。企业对企业(B2B)则正好相反:付款份额最大,但抽成率最薄。
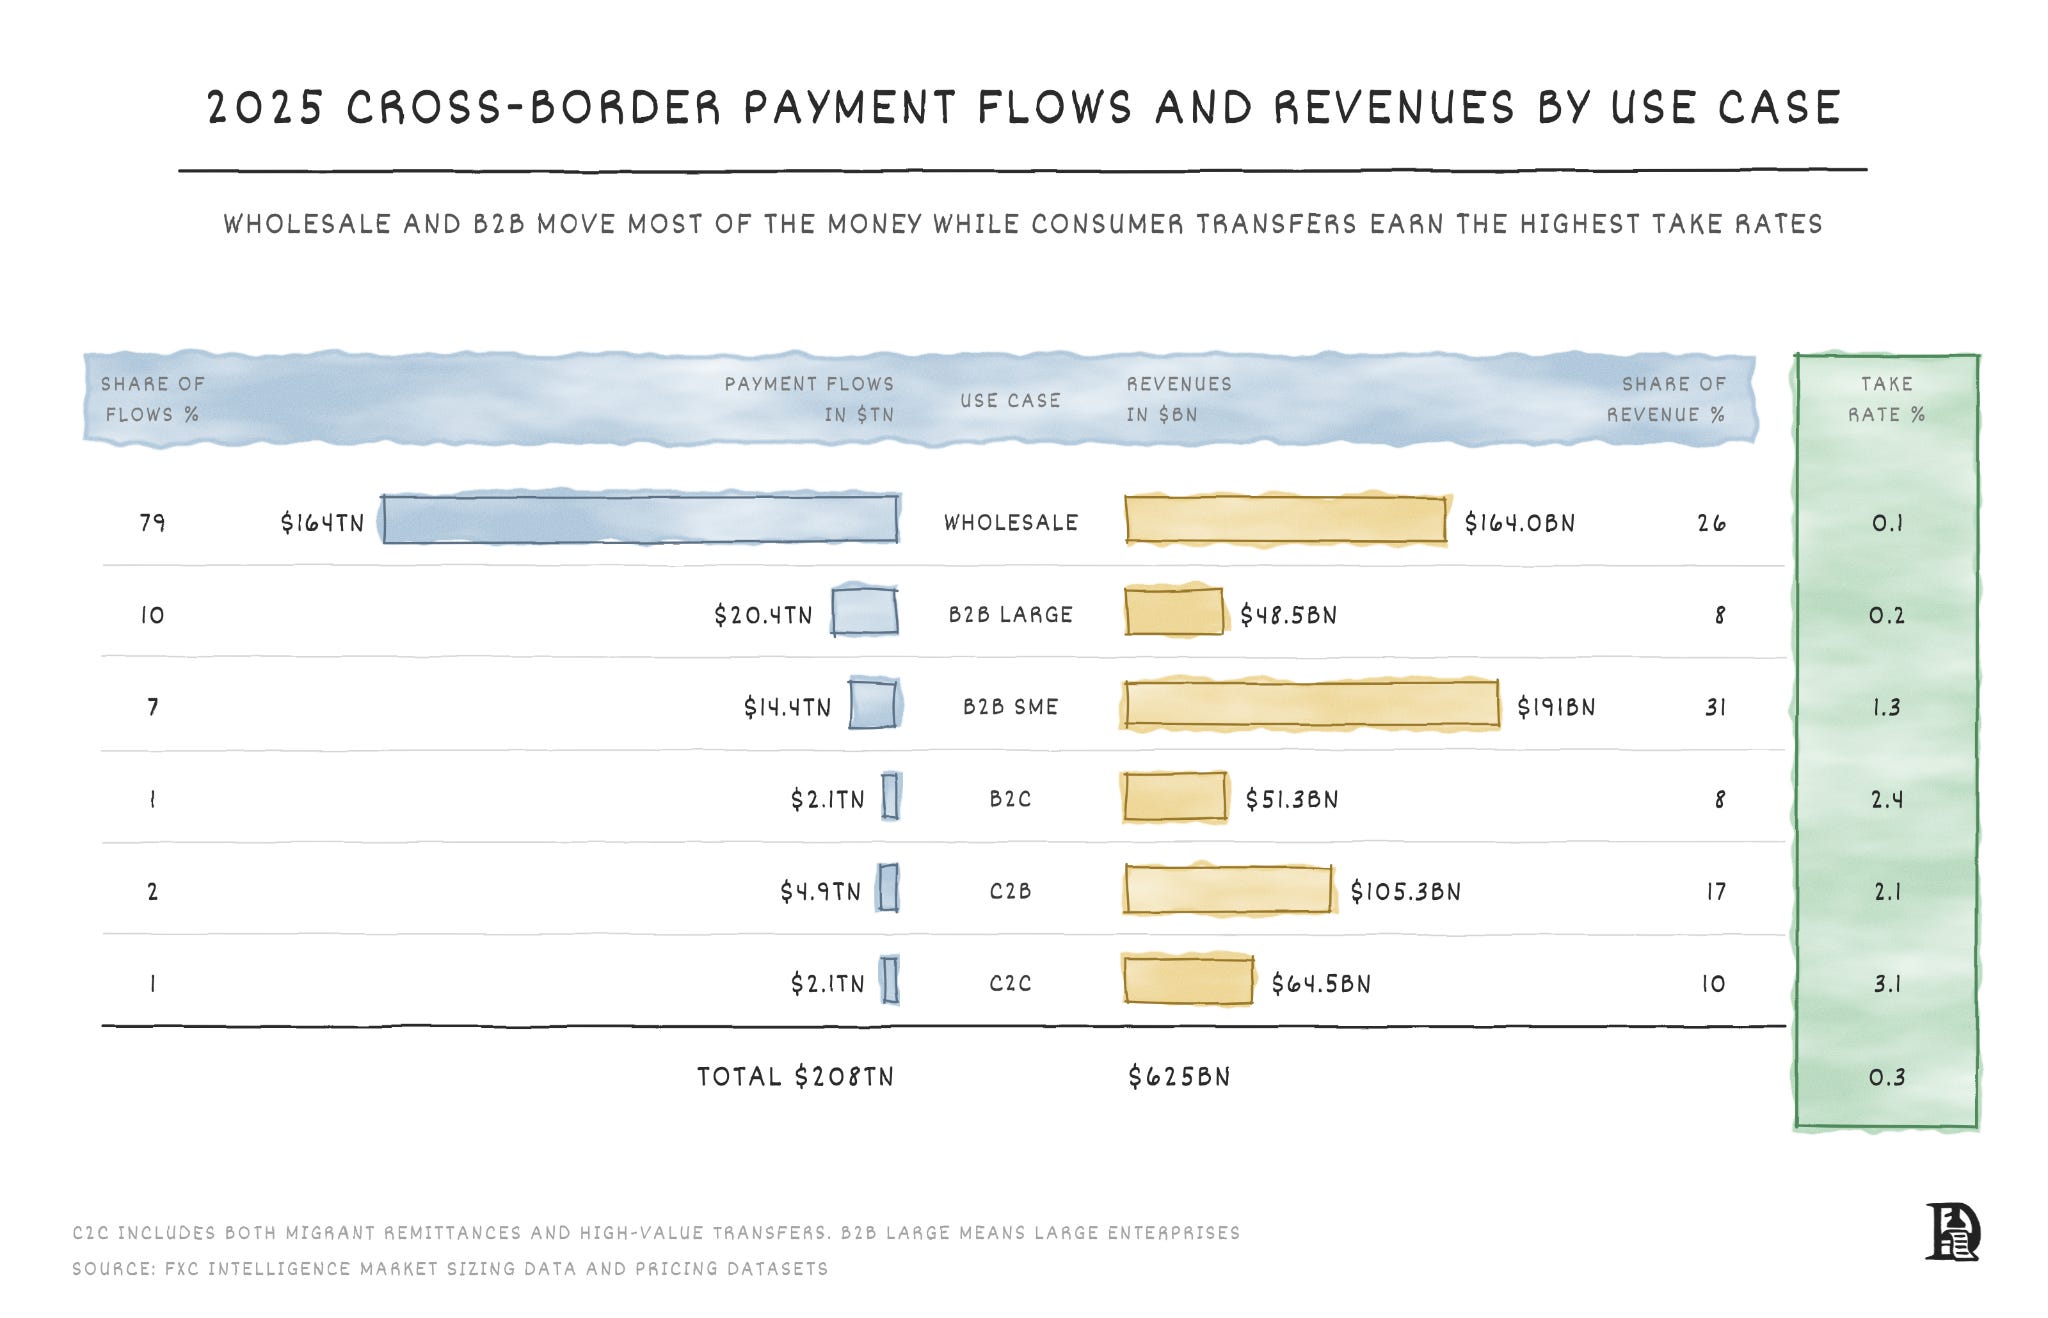
这两者无法规模化的原因各不相同。每一笔 C2C 转账金额小、一次性,且因身份核验、合规、远端出金和市场推广支出而获客昂贵。所以 C2C 的关键不在外汇,而在分销。你需要廉价地获客、留住他们并捕获价值,因为底层的轨道早已是大宗商品。
另一方面,B2B 交易金额大且频繁,所以抽成率很薄。这意味着营运资本决定了天花板。要向马尼拉的收款方当天到账,前提是有人在马尼拉账户里持有比索。这被称为「预注资」(prefunding)。把这一模式乘以所服务的每个国家,被闲置的预注资资金很快就会多到任何单一玩家都难以管理。
因此,不同类型的支付需要不同的解法。C2C 需要更便宜的分销,B2B 需要更便宜的资本。这样付款才能在所有走廊按时到账,且预注资最少。区块链项目正在围绕这两种用例重建这个栈。
谁动了我的利润
在所有基础设施到位之后,区块链很可能是眼下最容易构建的部分。它们可以消除结算和外汇成本。但既然谁都能构建区块链,这些成本压缩并不带来独特价值。使用区块链的每个人,起点都一样。那么,可供争夺的价值就完全累积在链下。这正是那些拥有独家牌照、银行关系和强大出入金网络的本地玩家,有机会捕获最多价值的地方。
新汇款栈中的各个层级仍做着类似的工作,只是用不同的资产结算,从而重新安排了价值累积的位置。
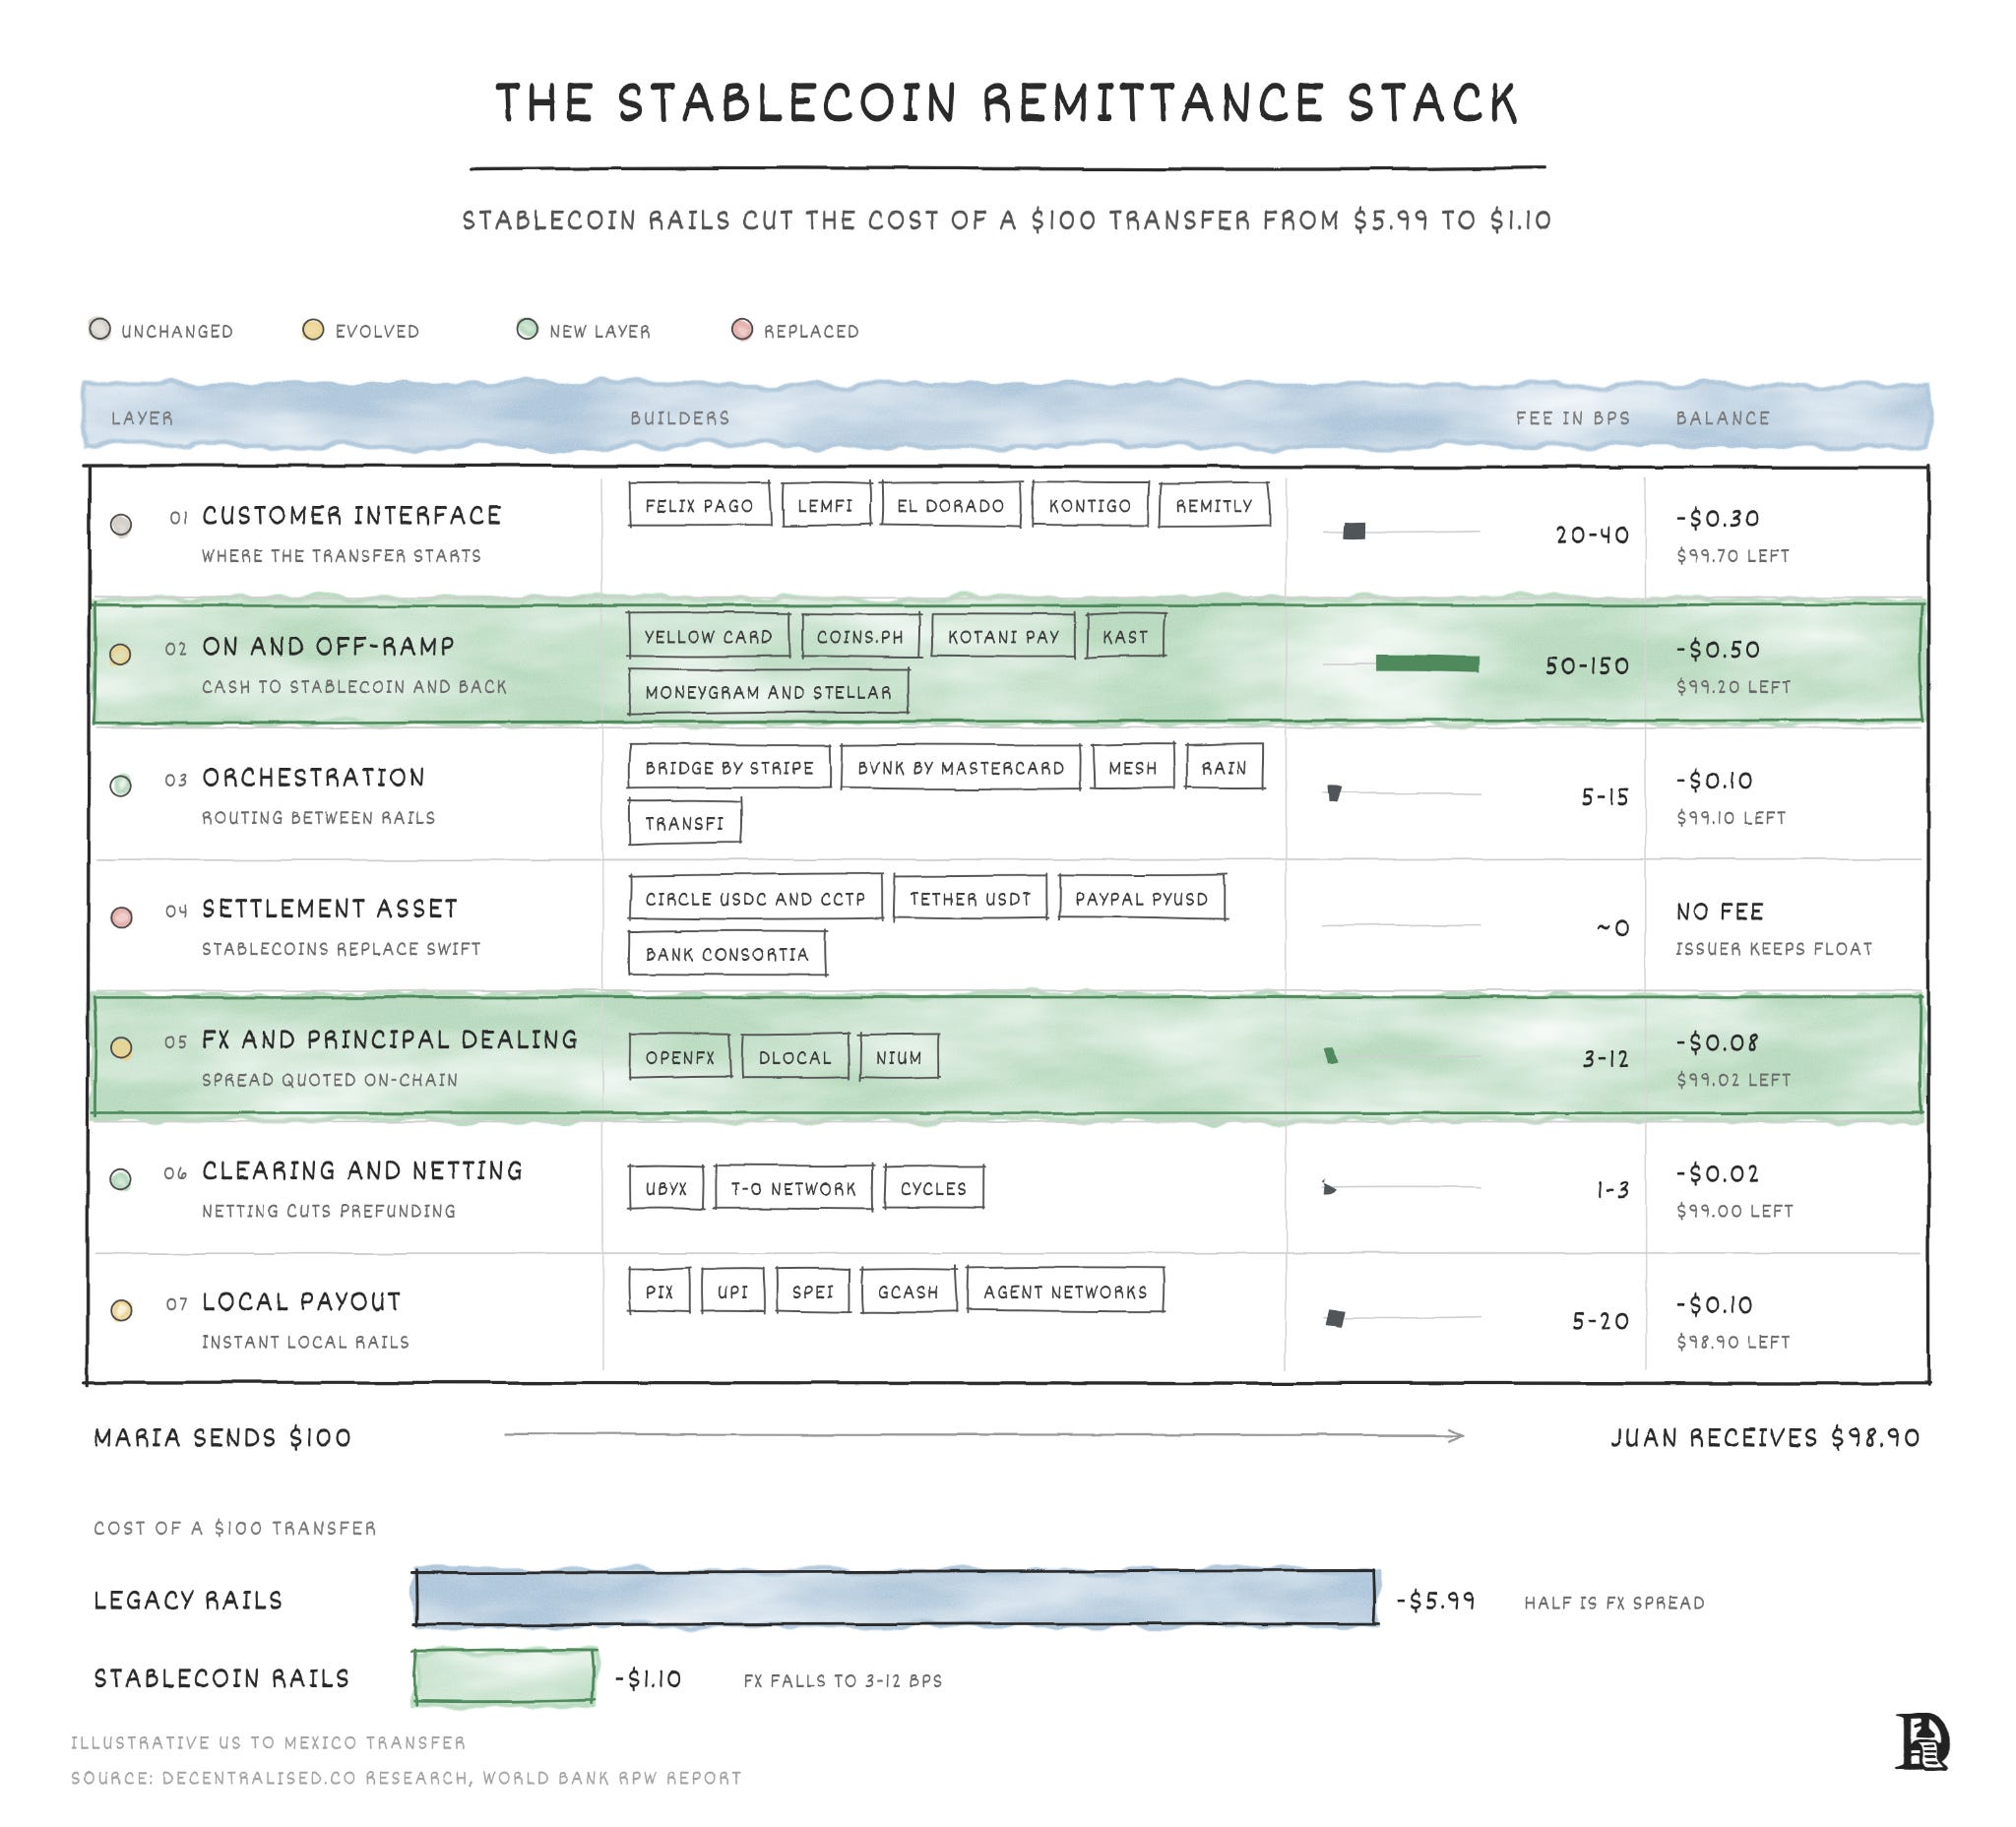
每笔汇款都始于客户界面层。一个能把转账导入拥有巨大分销能力的应用的好界面,有助于解决 C2C 支付问题。
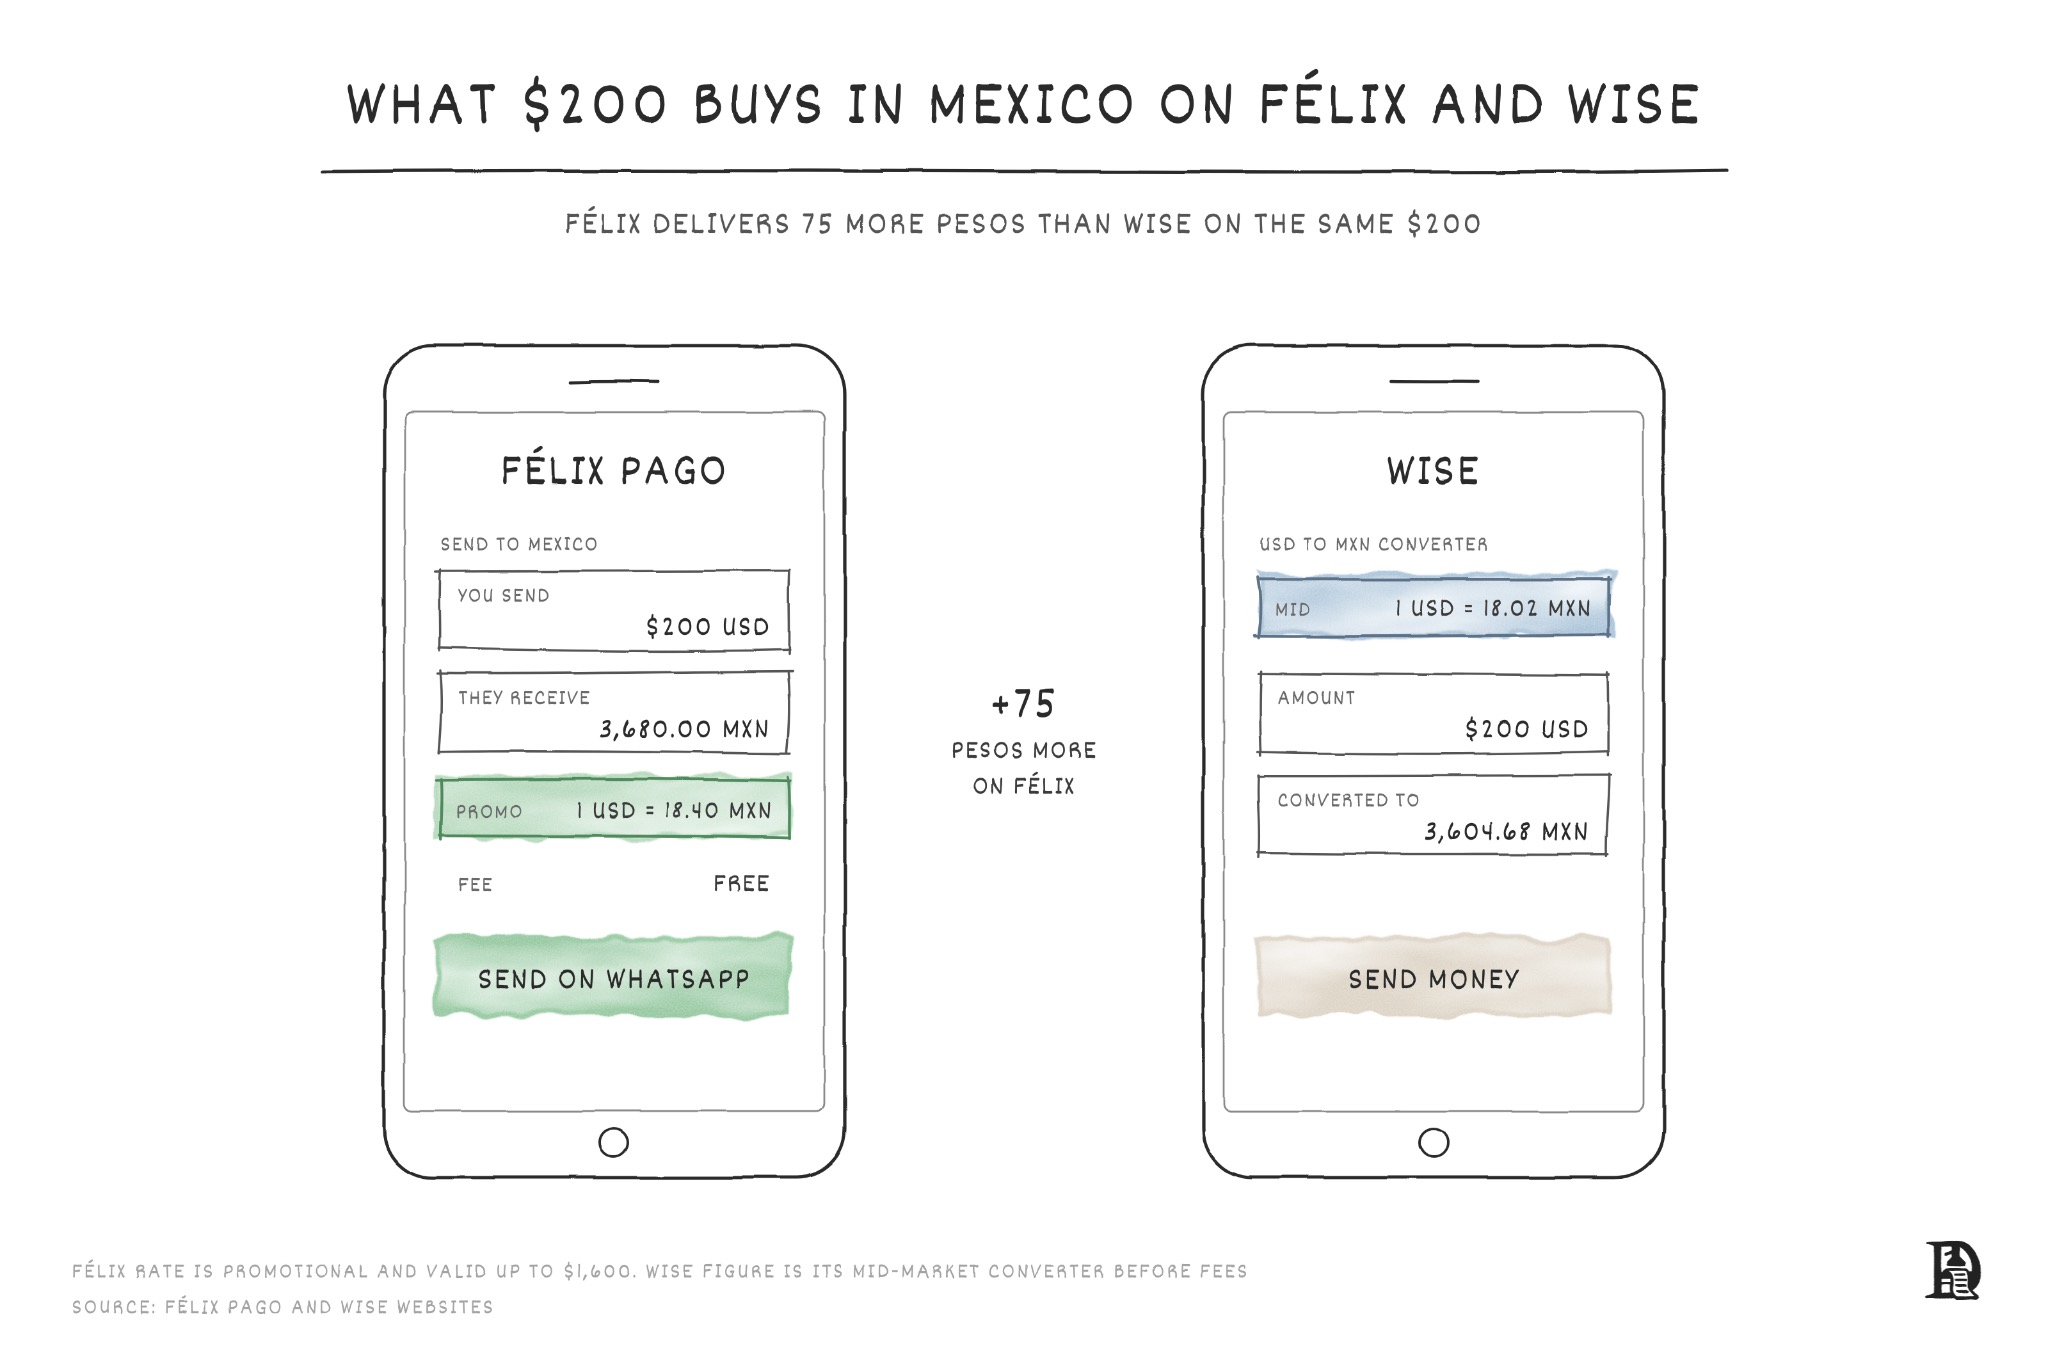
Felix Pago 通过 WhatsApp 完成汇款,移民无需再下载一个单独的 App。今天通过 Felix 汇 200 美元,能到账 3680 墨西哥比索,而在 Wise 上是 3604 比索。Felix 在链上用稳定币结算,但客户看到的只是一个她用了十年的即时通讯软件。
这种分销就是护城河,也是 Felix 得以在 B 轮融资 7500 万美元、并处理数十亿美元年化交易量的原因。
最难的是出入金层。稳定币几乎零成本地转移资金,但把现金换成稳定币、再换回来,是大多数加密支付方案吃力之处。每个国家都有自己的银行、牌照和现金习惯。因此,出金轨道必须一个市场一个市场地重建,而只有在一个地区扎根足够深、能收回成本的人,这套经济模型才成立。这就是为什么这里的赢家是区域专家,而不是单一全球出金网络。
Yellow Card 在 20 多个非洲国家持有汇款和 VASP 牌照,运营着把奈拉、塞地或兰特兑换成稳定币再换回来的银行和移动支付连接。牌照体系搭建缓慢且昂贵,因此 Yellow Card 把它租给其他公司,靠出金加 B2B 交易量而非消费者费用赚钱。
Kotani Pay 通过基础 USSD 把稳定币连接到移动钱包,因此哪怕是没有网络的老人机也能出金。这是一项不起眼、少有人愿意做的集成。
Coins.ph 是菲律宾的持牌出金通道,接通了该国的即时支付轨道和现金代理网络,靠牌照和付款覆盖能力捕获价值。
当你把视角拉远,会发现出金有很多本地化的问题。这就是为什么区域玩家在这里捕获价值,也是为什么 Yellow Card 和 Coins.ph 都能各自拥有自己的走廊、互不侵占份额。
ZyntaFinance 为企业解决同样的问题。大多数非洲货币没有直接交易对。因此,一笔从阿克拉到拉各斯的付款,要经由纽约或伦敦的代理行,把塞地换成美元、再换成奈拉。Zynta 用稳定币结算这笔交易,每笔收取 0.5% 到 1%,并在 Solana、以太坊或 Stellar 中选用当天最便宜的链。
编排层(orchestration layer)解决的是 B2B 交易的问题。谁控制了它,谁就决定了轨道、稳定币和走廊,并把出金与结算缝合在一个 API 之后。这一层在旧栈中并不存在,而现有巨头正在纷纷入局。
Stripe 以约 11 亿美元收购 Bridge,让任何开发者都能跨境转移价值,而 Bridge 把钱包、链和牌照抽象掉。为消除这种摩擦,它对每笔支付收取通行费,这能在 Stripe 庞大的商户基础上迅速规模化。
Mastercard 以 18 亿美元收购 BVNK,为企业做同样的事:在法币与稳定币之间进行多轨道结算,并持有本地牌照以保持合规。
编排层是唯一一个有理由出现单一全球赢家的层级。Stripe 或 Mastercard 可以用一个 API 打通每条走廊。但即便如此,编排者也无法拥有奈拉出金、菲律宾的付款牌照,或马尼拉的银行账户。它必须接入区域冠军,这让全球玩家成为本地玩家的客户,并让价值向下流向走廊领导者,而非在顶端汇聚。
浮存俱乐部
结算资产取代了旧的跨境报文层。稳定币取代 SWIFT 报文和预注资的往账美元,实现全天候结算。
这里的价值在于持有储备。Circle 拿走支撑 USDC 的数百亿美元国债所产生的利息,而持有者分文不得。这让发行方靠在原地不动的钱上赚钱。Tether 在 2025 年靠这种方式赚了超过 100 亿美元,其基础是在汇款最受伤的新兴市场走廊中的主导地位。这就是为什么从西联到 Visa 再到 PayPal,每个巨头都在争先恐后地发行自己的币,而不是仅仅使用别人的币。
外汇层曾是旧栈中最昂贵的部分。在新栈中,银行 50 到 150 个基点的加价,会崩塌到个位数的成本。
OpenFX 报价 3 到 12 个基点,用稳定币作为一笔交易两端之间的结算轨道,并试图用反向撮合订单来对冲外汇端,或把外汇端的另一头放在自己的账簿上。这让它能够即时给出确定的汇率。
在流动性稀薄或货币波动剧烈时,持有方向性头寸可能变得危险。这种情况下,它会把头寸以更低的利润转给本地银行或场外交易台。内部撮合订单意味着烧掉更少的资本,而费用对利润的贡献要大得多。dLocal 在非洲、拉美和亚洲采用这一模式,把抽成率推到约 0.7%,押注绝对交易量而非利润率。
清算与轧差层(clearing and netting layer)帮助实现资本效率。轧差会调整方向相反的付款并相互抵消。轧差之后,只需要转移剩下的差额。清算层确保这种调整发生在众多中介之间,并结算这个差额。
还记得中介在每个国家都需要持有的预注资账户吗?OpenFX 和 dLocal 这类公司利用清算和轧差层,来减少它们必须跨国持有的闲置资金规模。
Ubyx、t-0 Network 和 Cycles 抵消双向资金流,这样两端都不需要预注资。如果有人往马尼拉汇美元,另一个人往回流比索,两者相互抵消,资本就不再移动。这些清算机构把一堆双边义务变成一个净额数字、一次性结算,并就轧差本身收费。
尽管目前规模还小,它却能解锁数十亿美元被冻结的资本。t-0 Network 于 2026 年初上线,却已结算了横跨 1200 个货币对的国际支付。2026 年 1 月至 8 月,B2B 稳定币结算达到 1500 亿美元,同比上升 40%。
延伸阅读:用区块链解锁资本
当你把重建后的栈与旧栈对比,就能看到什么变了、什么没变。
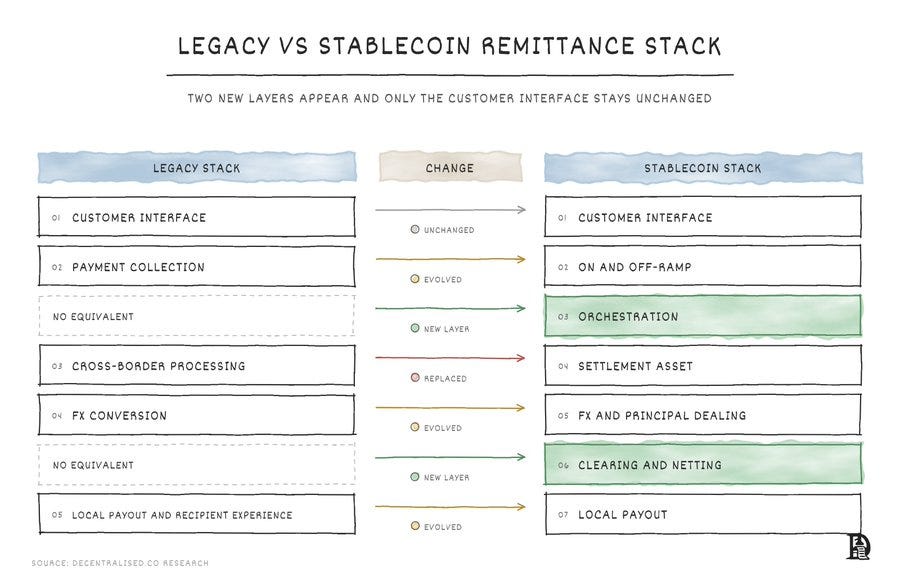
外汇过去捕获了大部分利润,如今这些利润正在三个层级间重新分配。首先是界面层,那里的分销是稀缺的。其次是编排层,网络巨头们正忙着把它买下。最后是结算资产,发行方靠它赚取利息收入。
价值正在向那些在每条走廊中掌控稀缺资产的人迁移——比如一个值得信任的界面、一项合规的监管资质,或一笔能够躺赚收益的巨额储备。而在链上层,几乎没有价值可捕获。因为稳定币做的,只是让美元在国家之间转移得更快。在这之下,总得有人在马尼拉持有比索来兑换美元。
汇款是我们会反复遇到的一类模式。区块链让转移资金变便宜,却不允许任何人把这种效率当作护城河来炫耀。在 Web 2.5 中,协议干活,应用拥有客户。汇款为这个故事增添了一层地理上的细节:在这里,基础设施变得全球化,但差异化的因素仍留在本地。
美国的汇款人仍会汇出一百美元。她在墨西哥的家人当天就能多拿到将近五美元。而中间赚到的钱,大部分会流向他们从未听说过的公司,在两人都没去过的城市里。
今天就到这里。我们下一篇再见。
下次见,保持好奇,Prathik
 |
 |
 |
 |
 |
 |
 |
 |
| 感动 | 同情 | 无聊 | 愤怒 | 搞笑 | 难过 | 高兴 | 路过 |
相关文章
-
没有相关内容