


 会员登录

从代币到万物:加密与传统金融双向打通
作者:Prathik Desai 翻译:善欧巴,金色财经
试想有这样一家企业,它只用仅限自家内部使用的优惠券回馈客户。大多数品牌的会员积分体系都是如此设计,背后有很现实的商业逻辑:只要客户愿意反复回流,这套模式就能运转。
这套逻辑是:引导消费者消费,发放优惠券,再促使消费者回来把优惠券花掉。发券品牌还可以设置有效期,让优惠券逐步变得稀缺。但整个体系成立的前提,是客户有动力去赚取这些券。
加密行业发展的很长一段时间里,它的经济体系也与此相似。
各个协议发行代币,以此吸引用户,再用更多代币奖励用户。当这套模式引发严重通胀之后,行业找到了替代方案:不再增发新代币,协议开始收取手续费,从二级市场回购自家代币并销毁,缩减流通供给。
该机制比单纯增发代币效果更好,但资金依旧只在加密体系内部循环。而如今局面正在发生改变。
一批新项目,开始把加密市场内部产生的收益,用来买入传统金融资产。这是加密行业走向成熟最重要的信号之一。行业正在把链内生成手续费、代币、交易活动的内生经济,和体量庞大的传统金融外部资产世界打通。
下面进入正文。
7 月 1 日,Robinhood 推出自家公链,作为无需许可网络,任何人都可以在上面开发应用。到 9 月初,这条链上已经有 9 个具备实际产品的原生代币,流通市值突破 1000 万美元:Pons、The Index、Orbio、StonkBroker、Hookr、Delta、Statics Protocol、Down to Finance、Pare。
虽然这些项目大都尚处早期,估值参考意义有限,但它们如何处置业务产生的现金流,已经透露出加密行业整体发展方向。
代币发行平台 Pons,会将大约 80% 协议手续费用于回购销毁 PONS。另一个发币平台 Hookr,同样把收取的手续费拿来回购销毁 HOOKR。二者的机制和 Hyperliquid 如出一辙:交易所交易手续费通过援助基金回购 HYPE。
这套加密领域的玩法模仿了传统市场的股票回购,但它的效果完全取决于业务基本面能否支撑回购行为。
shturl.c 的案例很能说明问题。截至 2026 年 4 月底,该项目已经销毁约 36% 代币最大总供应量,并且计划下一年把 50% 的收入投入回购销毁。但受发币平台活跃度下滑影响,从 2025 年 9 月到 2026 年 6 月的近十个月时间里,其原生代币 PUMP 始终徘徊在历史低位。
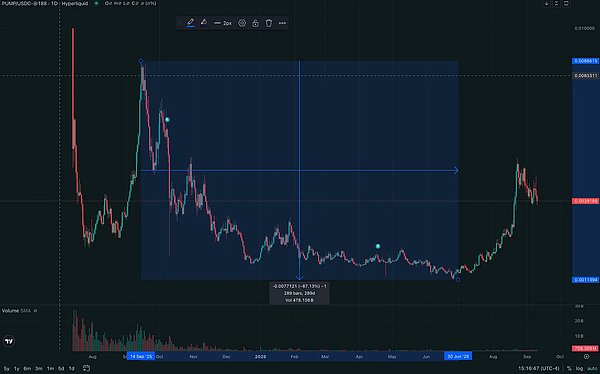
回购销毁确实完成了机制设定的动作,但它无法凭空创造市场需求。
Robinhood 公链上部分协议选择了一套完全不同的模式。
The Index 的股票分配模式就与之形成鲜明对比:该协议从全部交易中收取 3% 手续费,但并没有拿这笔钱回购原生代币 INDEX。相反,协议将一部分手续费收入换成一篮子 Robinhood 股票代币,包含苹果、英伟达、谷歌等标的,再把这些资产分发给 INDEX 代币持有者。
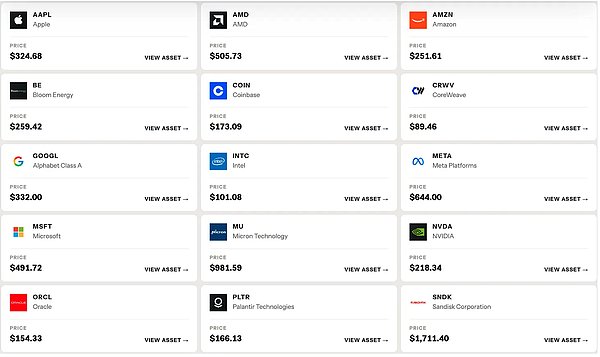
这些标的并不是登记在持有者名下的正式公司股票。股票代币只是提供底层托管股票对应的经济收益敞口,持有者并不拥有普通股东的法定所有权与投票权。但并不是所有人都想要代币的投票权与法定股东身份。
这套模式打通两套金融生态:把加密世界产生的业务收入,转化为能够让持有者获取上市公司股票这类现实世界资产敞口的奖励。
多年以来,加密行业已经可以在体系内部高效流转资本。抵押一种代币,借出另一种代币,再用它赚取其他代币收益;交易手续费买回代币再销毁,价值依旧闭环在加密内部。行业搭建了复杂的金融循环,但绝大多数循环的终点依旧只是另一项加密资产。
而这道围墙正在逐步瓦解。两大生态开始互相利用彼此的护城河与存量用户,拓展收入来源与用户基数。
这也改变了加密行业获客难题。
在此之前,绝大多数协议实际上要说服用户两件事:先接受加密这个新事物,再接受一款全新代币。这就把潜在用户限制在了本来就愿意炒作加密资产的人群。苹果股票、英伟达股息、ETF 一篮子资产则不需要这样的教育。大众本来就理解持有这些东西的意义。如果加密可以成为购买、打包、分发这些大众熟知资产的底层基础设施,资产本身就变成获客漏斗。用户不是为了加密而来,而是为了苹果股票而来,加密只是底层的幕后技术。
稳定币是冲破这道围墙的第一次大规模实践:区块链代币代表传统金融体系中的美元与美债债权。代币化股票把这套思路拓展到权益资产。The Index 用加密业务内生产生的收入,去收购外部现实资产,再交付给用户。
英伟达的价值,并不取决于人们是否持续交易 INDEX。它靠向客户销售芯片与算力基础设施盈利;苹果销售手机与服务,业务几乎和加密生态无关。但人们想要持有加密体系之外资产的诉求,可以反过来驱动链上业务活跃度。
StonkBroker 是一个 4444 枚 NFT 的交易市场。它将手续费兑换成特斯拉、亚马逊、英伟达、Palantir 这类股票代币,空投给到 NFT 持有者钱包。当 NFT 发生转让,钱包内的代币化股票也会跟随 NFT 一并转移。协议把普通 NFT 包装成可携带的金融容器,把价值传导到传统金融外部世界。
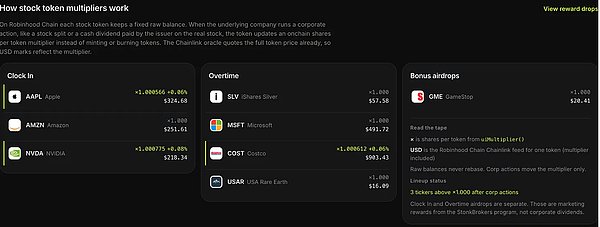
Pare 允许用户把一份股票代币拆分成两部分:一部分代表股票本金价值,另一部分代表存续期内产生的股息现金流。
传统金融几十年前就已经有同类工具,例如美国国债本息剥离债券 STRIPS,把本金和利息拆开交易。Pare 把这套逻辑用在代币化股票。一旦现实世界资产实现可编程,就可以拆分现金流,完成过去操作繁琐的交易。
Statics Protocol 和 Down to Finance(DTF) 则反其道而行之,做资产打包。
Statics 可以生成可赎回的资产篮子,包含代币化股票等多种资产。用户可以自定义最多 16 项资产的固定组合,包括代币化股票,把整套组合打包为一枚可赎回代币。
可以理解为 “自制指数基金”:不用分开单独买入、管理苹果、英伟达以及若干加密资产。对于传统金融出身的用户,这套模式比一个个研究代币、流动性池、钱包门槛友好得多。资产篮子不必全部由加密原生资产构成,协议可以把上市公司价值资产,和链上金融业务资产混合在一起。
Down to Finance(DTF)把代币化股票、借贷仓位以及其他资产打包成它所说的去中心化 ETF 产品。
它的资产篮子可以同时容纳代币化股票、现实世界资产,再叠加 Morpho 借贷、Uniswap 流动性池这类加密原生仓位,全部封装为一枚代币。传统投资者早已习惯一只 ETF 包含几十只证券;DTF 把同样的抽象逻辑,用在了分属两套完全不同金融体系的资产上面。
非加密投资者,不需要先成为 DeFi 用户,才能享受到 DeFi 带来的收益。普通人买 ETF,不需要理解做市商如何对冲库存、托管机构如何清算证券。同理,投资者理应可以直接买入同时包含股票与链上收益的资产篮子,而不用弄懂 Morpho、Uniswap 或者钱包的复杂机制。如果 Statics 与 DTF 能够做到这点,区块链就变成成熟投资产品背后看不见的基础设施。这是一个远比说服海量传统用户彻底转型加密原住民要庞大得多的市场。
Pare、Statics、DTF 共同说明:把股票搬到链上仅仅只是第一步。当传统资产与加密资产共用同一套基础设施,就可以被拆分、打包,和完全不同收益来源自由组合。股票股息可以独立成为一种金融工具;多只股票打包为一个篮子;篮子还可以叠加链上借贷市场带来的收益。
过去,加密的可组合性存在经济层面的天花板:它可以无限重组加密抵押品、加密收益、加密风险,但整体市场规模上限,由原本就愿意进入加密的那部分资本决定。当同一套链上金融工具对接股票、信贷以及其他实体收益资产,天花板就此被打开。加密协议不再只争夺加密内部市场份额,而是开始抢夺原本属于券商、交易所、资管机构的业务。机遇不再只是做大加密资金池,而是从体量巨大的存量传统资本市场中分走一小部分中介业务。
有些场景下,外部资产甚至不一定是金融工具。Orbio 就将一部分手续费兑换成 OpenRouter 的 AI 推理算力额度。
但以上一切,并不能保证协议可以做成可持续的生意。用外部资产给用户做奖励,或是把加密代币绑定上市公司股票,并不是万能灵药。
目前,收益奖励已经跳出加密闭环经济。但协议依旧需要维持用户活跃度。
The Index 只完成了一半的桥梁:兑付给用户的收益来自外部现实资产,但产生收入的业务依旧是加密内生业务。它只是把 “平台优惠券” 换成了英伟达股票,但仍然需要用户持续交易这个代币,才有资金去派发英伟达股票资产。
真正的成熟跨越,要实现双向打通:协议分发源自外部世界的价值,同时支撑这份分发的收入,来自就算自家代币完全停止交易也依旧存在的外部真实需求。
举例来说,Hyperliquid 向用户返还价值所使用的是 HYPE 这种加密原生资产,但它的收入来自交易者在平台交易加密以及现实世界资产产生的手续费。相比那些收入高度依赖投机者交易奖励代币本身的项目,这是更稳固的底座。
这也说明,仅有外部资产作为奖励远远不够。外部奖励最好由外部真实需求来供养。可口可乐可以分红,是因为人们购买它的饮料,而不是因为人们不停交易它的股票。
这正是这些诞生于 Robinhood 公链的小型实验,即便当前市值尚小,但意义深远的原因。加密与外部资产打通,拓展了加密协议能够服务的市场规模与质量。购买股票篮子的用户,可能对加密毫无兴趣;追逐股息收益的投资者,只是想要现金流;使用链上基金的人,追求的是分散配置,而不是去中心化信仰。加密不需要把这些人全部转化成加密信徒,它只需要成为用户想要的金融产品一条更优质的执行通道。
一旦走到这一步,加密协议的潜在市场规模,就不再只用加密资产总市值衡量。它开始囊括传统金融体系海量资产的交易、打包、借贷与分发业务。
加密行业走向成熟,就意味着打破一个固有认知:进入加密的资金,最终不一定只能流向另一项加密资产。The Index、Pare、Statics、DTF 是在这面围墙上凿开缺口的早期尝试。其中部分项目或许会失败,但方向比单个产品成败更加重要:加密不再只是在传统金融旁边再造一套平行金融体系,而是搭建可以与之对接互通的基础设施。
当双向通路彻底成型:外部资产流入,外部需求创造手续费,加密基础设施隐身于中间,加密的可触达市场就将超越加密本身。
 |
 |
 |
 |
 |
 |
 |
 |
| 感动 | 同情 | 无聊 | 愤怒 | 搞笑 | 难过 | 高兴 | 路过 |
- 上一篇:Binance Research: AI 交易正从半导体向…
- 下一篇:没有了!
相关文章
-
没有相关内容