


 会员登录

AI神话碎了:全球股灾来袭
作者:Bootly,BitpushNews
Anthropic的上市,成了压垮AI交易热潮的最后一根稻草。
全球金融市场遭遇集体大抛售。
11月19日,纳斯达克指数下跌2.25%,标普500指数下跌2.02%,道琼斯指数暴跌逾1100点。20日,亚洲市场接力下挫,日本股市单日跌约5%,台湾股市一周跌约17%。路透社估算,全球股票市值较8月高点已缩水近9万亿美元,全球股市正面临2023年以来最长的连续下跌行情。
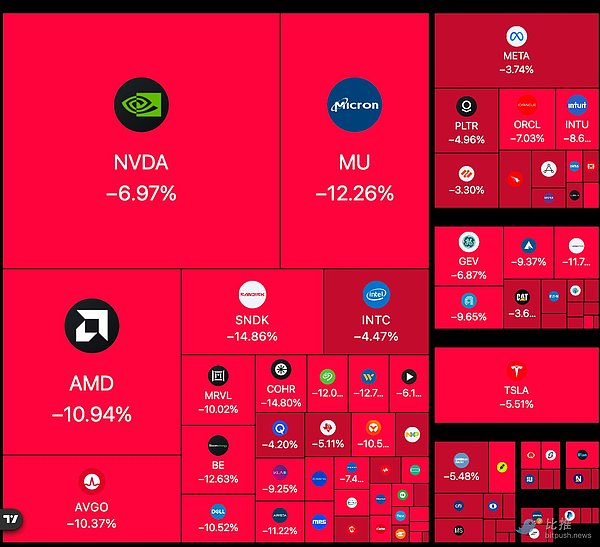
加密市场方面,周五美盘时段,比特币一度跌破5.9万美元,抹去了 8 月至 9 月反弹至 83,000 美元的所有涨幅,以太坊跌至约1,649美元。加密概念股严重受挫,Hut 8(HUT)暴跌近15%;Core Scientific(CORZ)和Bitdeer(BTDR)紧随其后,跌幅均超过13%。IREN、CleanSpark、Cipher Mining和Keel Infrastructure跌幅都在12%—13%左右。
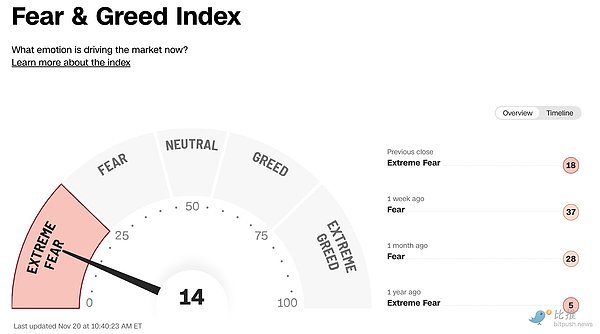
市场避险情绪正在全面升温。 VIX恐慌指数升破30,美元指数触及19个月高位,黄金和工业金属同步下跌——投资者不是在从股票换到其他资产,而是在主动降风险、囤现金。
当AI神话遇上高利率现实
为什么连避险资产也没能幸免?
此前,市场既相信AI资本开支能够长期高速增长,也期待利率环境逐步宽松。现在,高企的建设成本、盈利兑现的时间差,以及美国通胀带来的进一步加息预期,正在同时冲击这两种信念。
BMO全球资产管理公司首席投资官Sadiq Adatia在报告中表示:投资者担心,AI巨额投资究竟依靠核心业务产生的现金流,还是越来越依赖债务融资?
高盛的研究也揭示了一个重要变化:2026年标普500指数每股盈利增长约有一半来自AI相关企业,但随着投资增速放缓、折旧成本上升,这种贡献预计将在2027年减弱。
其次是利率预期的彻底逆转。美国通胀已连续五年半高于2%目标,10月CPI和PPI又双双超预期反弹,美联储近期密集放鹰——理事库克在11月20日直言“已没有耐心等待,需要进一步加息”。
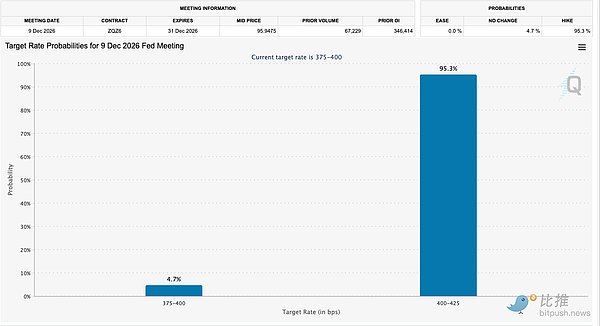
华尔街随之全面转向定价“二次加息周期”:CME利率期货显示,市场对12月加息25个基点的押注已超过95%,甚至计入了明年继续加息75至100个基点的空间。当“全球资产定价之锚”10年期美债收益率再度冲破5%,廉价资金彻底退潮,靠低利率支撑的高估值叙事和无息资产,不可避免要经历一轮残酷的估值重估与流动性踩踏。
供给端的逆转:从回购到增发
市场上的股票也越来越多了。
Acadian Asset Management的分析显示,美国企业已从2024年的净回购转为净增发,截至上周,股票净发行量相当于总市值的3.1%---虽低于科技泡沫和疫情泡沫时期的峰值,但方向已经反转。
Asset Management投资组合经理欧文·拉蒙特在本月的致投资者信中表示:“你真正该问的问题是:聪明钱为什么在卖?”这一判断有学术支撑:贝克与沃格勒2000年的研究发现,当企业更多发行股权而非债券时,随后往往伴随较低的市场回报。
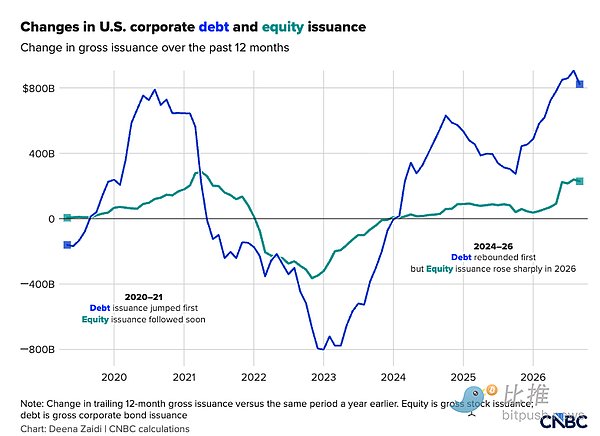
近期,甲骨文提交文件,拟通过按市价发行计划出售200亿美元股票,并于11月另发行100亿美元普通股。10月,Meta为250亿美元普通股发行定价,并发行125亿美元强制性可转换优先股。Alphabet在6月宣布848亿美元股权融资,用于资助其AI基础设施建设。SpaceX在6月IPO中,在承销商行使超额配售权后募资857亿美元。而Anthropic以每股83美元、高于预期区间发行,募资810亿美元,起初引发强烈追捧,周五却掉头下跌并拖累大盘——恰是“供给冲击”的缩影。
多年来,上市公司回购通过减少可交易股份、压低每股收益分母来助推股价,形成“更多资金追逐更少股票”的正循环。如今这一机制反向运转,新增供给成为当下市场需要消化的逆风。
华尔街分歧:修正,还是风险传染?
尽管市场情绪悲观,华尔街部分机构仍然坚持牛市尚未结束。
摩根士丹利财富管理首席投资官Lisa Shalett在11月18日发表的报告中指出,美国经济增长、就业和企业盈利仍具韧性,近期市场调整反而使估值更加合理。
该机构数据显示,标普500指数预期市盈率已从年初约22.5倍降至17.8倍。摩根士丹利认为,当前更像是估值正常化,而非企业基本面的系统性崩溃。
高盛同样维持乐观预测。其11月19日发布的展望认为,标普500指数2027年企业盈利仍有望增长11%,年底目标点位为8700点。虽然AI投资对盈利的推动作用预计减弱,但企业利润增长仍可能支撑股市继续上行。
IMF引用的美国银行最新全球基金经理调查也显示,尽管投资者信心下降,仅3%的受访者预计经济将陷入衰退。
这些数据支持一种判断:目前市场正在经历严重的估值调整,但企业盈利和经济基本面尚未出现系统性崩溃。
然而,部分机构认为,真正的风险可能尚未充分反映。
美国银行首席投资策略师Michael Hartnett警告,投资者可能低估经济硬着陆风险。一旦经济增长与企业盈利预期同时下调,机构被迫降低股票配置,就可能形成持续抛售的恶性循环。
嘉信理财研究部门的Nathan Peterson也指出,目前市场呈现出明显的弱势特征:投资者倾向于在反弹时卖出,而不是逢低买入,即使利好消息也难以支撑股价。
嘉信理财统计显示,纳斯达克100指数中已有58%的成分股较各自高点下跌至少20%。这意味着,部分股票实际上已经进入熊市。高盛也承认,指数表面的跌幅可能低估了市场内部已经发生的损伤。如果未来企业盈利回归长期趋势,同时估值继续收缩,标普500指数存在进一步下跌约25%的风险。
并非所有人都认同"AI泡沫已破"的判断。
投研机构Kobeissi Letter表示,AI交易热潮确实正面临迄今最严峻的考验,但市场定价已经比基本面实际暗示的悲观得多。
在他们看来,这更像一次正常回调——即便标普500再跌10%,也仍在健康回调范围内;正因如此,展望2027年,正面惊喜的空间反而更大。
接下来几个月,波动仍将高企,流动性依然受限,进一步下行完全可能——但参照2025年4月那轮急跌后逢低买入者迅速回流的模式,一旦尘埃落定,资金大概率会重新涌向资产负债表稳健、业绩增长、护城河扎实的优质科技公司。
 |
 |
 |
 |
 |
 |
 |
 |
| 感动 | 同情 | 无聊 | 愤怒 | 搞笑 | 难过 | 高兴 | 路过 |
- 上一篇:DeepSeek融资名单曝光:31家全明星阵容
- 下一篇:没有了!
相关文章
-
没有相关内容