


 会员登录

谁是中国VC的自己人
作者:Sleepy
硅谷最好用的一份简历,是在 VC 待过。
这是 Menlo Ventures 合伙人 Deedy Das 不久前给出的结论。他用 Harmonic 的数据翻了 2019 到 2026 年成立的 8525 家美国初创公司,比较 63 项创始人特征,看谁更容易在种子轮或 A 轮拿到头部风投领投。
排第一的影响因素不是斯坦福之类的名校,也不是 Google 等科技大厂,而是「在顶级 VC 机构待过」,胜算是条件相近者的 2.83 倍。除此之外,前沿 AI 实验室出身 2.16 倍,网络安全背景 2.03 倍,顶尖大学 1.41 倍,前 Google 员工 1.29 倍。减分项也有不少,比如 MBA 0.65,在中国接受过教育 0.59,最年长的创始人超过 50 岁,0.57。
所谓前 VC 员工,不只是投资人,还包括了驻场创业者、研究员,甚至实习生,不少项目干脆就是在基金内部孵化出来的。
说白了,自己人。
那么,中国 VC 的自己人是谁?
为了回答这个问题,动察Beating 这次抓取了 46 家机构的 17079 条种子轮到 A 轮投资记录,其中包括 29 家头部美元与新锐 VC(红杉、IDG、高瓴、经纬、启明、五源、蓝驰、君联、真格、Monolith、源码、高榕、顺为、线性、锦秋等,含红杉种子、高瓴资本等子品牌),以及作为对照的人民币头部基金、国资和大厂 CVC。
从中筛出被这 29 家早期押注过的中国 AI 公司,共 1195 家,逐家拉取了它们的成立时间、完整融资历程、每一轮的投资方和存续状态。其中 410 家的创始团队履历可以从公开信息中确认,对估值最高的那批公司,我们又逐一查了联合创始人、董事长、总裁和 CFO。
再叠加 IT桔子、长城战略咨询、清科、投中嘉川等机构对上万起融资事件和 376 家独角兽的统计。时间跨度从 2014 年到 2026 年 10 月。
在 410 家创始团队可考的公司里,一号位有投资机构履历的只有 4 家,不到 1%,其中一家是零一万物。
先说清楚一件事。
创业本来就是九死一生的,AI 行业也不例外。截至 2024 年,中国存续的 AI 相关企业约 424 万家;仅 2024 年上半年,就有超过 8 万家注销或吊销。同一年,在一级市场拿到融资的 AI 公司,是 589 家。
每一万家里,大约只有 1.4 家能继续拿到融资。
即使是这 1.4 家里最被看好的那一部分,也未必能有个好结局。在头部 VC 于 2014 到 2020 年押注过的 391 家 AI 公司里,截至今天,走到上市或被并购的只有 3.8%;78% 已经注销,或者三年以上没有任何新的融资记录。
所以,本文所有的比例和倍数,都只发生在这 1.4 家之内,而且只覆盖其中公开披露了信息的部分。我们看到的是被选中的人,以及选中他们的那套标准。
一半一半
先看钱。
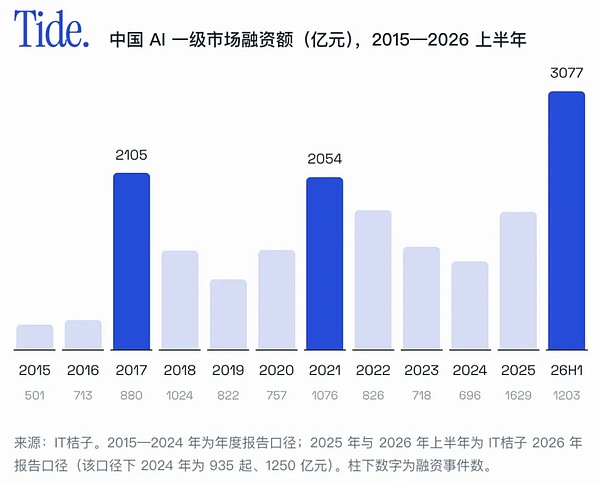
2015 年,中国 AI 一级市场融资约 300 亿元,501 起。之后是 2017 年的第一个高峰、2018 到 2019 年的寒冬、2021 年的第二个高峰,以及连续三年的回落。
然后是 2026 年。上半年 AI 赛道融资 1203 起、3077 亿元,6 个月超过了 2025 年全年。按 IT桔子的口径,一级市场每融出 2 块钱,就有接近 1 块流向 AI。其中 DeepSeek、阶跃星辰、月之暗面三家合计约 930 亿元,占 30%。
更值得注意的,是头部机构自己的仓位。
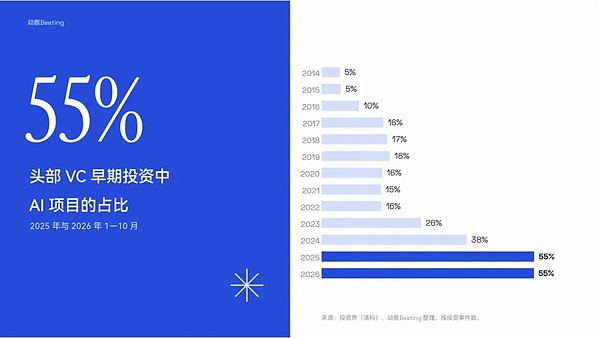
2014 年,这 29 家头部 VC 的种子到 A 轮出手里,AI 项目只占 4.7%。2018 年到 2022 年,这个比例稳定在 15% 到 18% 之间,那几年钱分散在消费、企业服务、医疗、出海等许多地方。
2023 年开始,曲线陡峭起来,26%、38%,到 2025 年和 2026 年是 55%,头部 VC 的每两笔早期投资里,就有一笔是 AI。
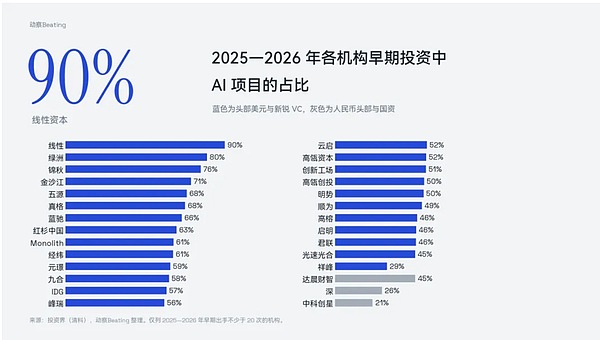
2025 到 2026 年,线性资本的早期出手里 90% 是 AI,锦秋 76%,五源 69%,真格 68%,蓝驰 66%,红杉中国 63%,Monolith 61%。作为对照,深创投是 26%,中科创星是 21%。
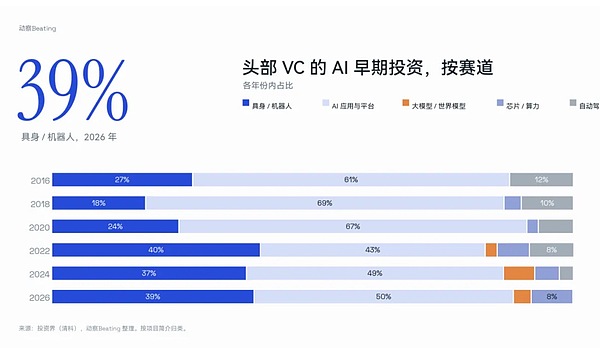
赛道内部也换了位置。2016 年,头部 VC 的 AI 早期交易里,具身和机器人占 27%,自动驾驶占 12%;到 2026 年,具身占到 39%,自动驾驶几乎从早期交易里消失了。
为什么会 all in 到这个程度?
一部分原因在 LP 那一端。据虎嗅援引 Preqin 的数据,2015 到 2020 年间设立、聚焦中国的美元 VC 基金里,按 DPI 排名前十的,只有 4 只把本金还给了 LP。中国证券投资基金业协会的数据显示,到 2026 年 4 月,存续的私募股权和创投管理人是 11248 家,比 2025 年初少了 800 多家。
在我们此前对投资人的匿名访谈中,一位投资人说,现在的 LP,「只有好几倍收益是不够的」,而能讲出几十倍回报故事的赛道,眼下只剩 AI。
这件事的含义是,对头部 VC 来说,AI 已经不是一个赛道,而是几乎整个早期仓位。
当所有人都押同一个方向,彼此之间还能靠什么拉开差距呢?
只剩下人。
而判断一个人最省事的办法,是看他的简历。
于是,简历开始涨价。
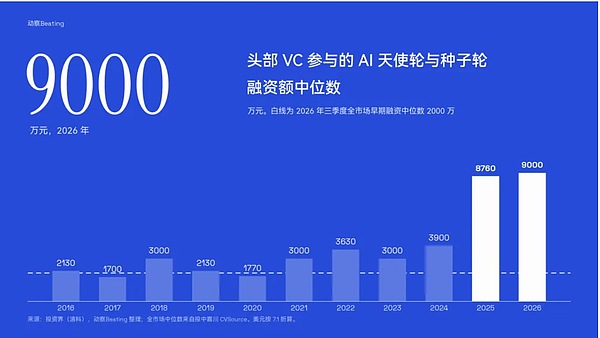
头部 VC 参与的 AI 天使轮和种子轮,中位数在 2016 到 2020 年间一直在 1700 万到 3000 万元之间,和今天全市场早期融资的中位数差不多。2024 年是 3900 万元。2025 年跳到 8760 万元,2026 年是 9000 万元左右。
同一时间,全市场的早期融资中位数是多少呢?据投中嘉川的数据,2026 年三季度 974 起早期融资,中位数 2000 万元。
头部 VC 的天使轮中位数,是全市场的 4.5 倍。
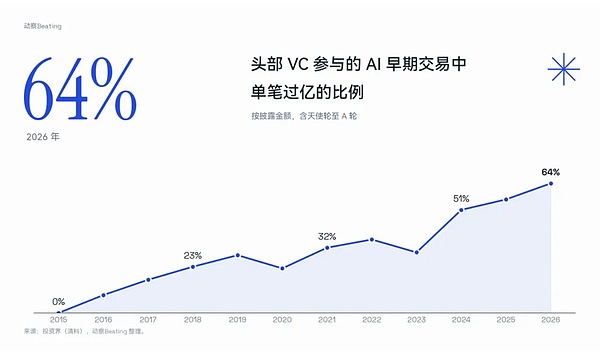
把 A 轮也算进来,单笔过亿的比例在 2015 年是 0,2021 年是 32%,2024 年是 51%,2026 年到了 64%;单笔超过 5 亿元的,2026 年有 16%。
再看最顶端的那一批。
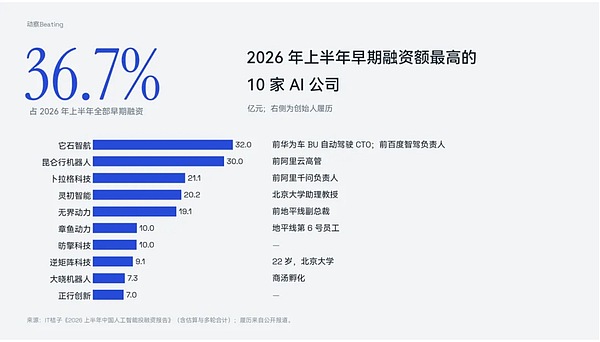
IT桔子统计了 2026 年上半年早期阶段融资额最高的 10 家 AI 公司,合计 165.89 亿元,占全部早期融资的 36.7%。能查到履历的 8 家,创始人无一例外有标签,前华为车 BU 自动驾驶 CTO、前阿里云高管、前阿里千问负责人、北大助理教授、前地平线副总裁、地平线第 6 号员工、商汤孵化,以及一位 22 岁的北大毕业生。
放到单个赛道里,集中度更直观。今年前 5 个多月,具身智能赛道的前 20 家公司拿走了约 330 亿元,剩下的 200 多家加起来约 124 亿元。
据报道,林俊旸离开阿里千问后创办的公司成立三个月,没有产品也没有收入,以约 20 亿美元的投后估值融了 2.2 亿美元。墨奇智能的天使轮系列超过 10 亿元,投后估值 70 亿元以上,创始人是华为「天才少年」出身。
投中网的报道里有一句话说得很准确,早期定价的逻辑,已经从「按里程碑分段估值」变成了「第一天就按终局定价」。
问题在于,第一天的公司里,能拿来定价的东西只有创始人的简历。
那么,简历上的哪一项最值钱?
动察Beating 在头部 VC 押注过的公司内部做了一次回归,取创始团队可考、首轮金额有披露的 178 家,控制赛道和年份,看清华、海外名校、博士、高校教职、中国大厂、美国大厂、AI 独角兽系、连续创业这几种标签,能不能解释首轮是否过亿。
结果是,没有一个标签在统计上显著。
在 410 家创始团队可考的公司里,96.3% 至少带一个标签,平均每个团队 2.3 个;完全没有标签的,只有 3.7%。也就是说,能坐上这张牌桌的人,本来就全都有标签。
所以标签决定的其实是门票。4.5 倍的溢价发生在门口,在「有没有资格被头部 VC 看一眼」的那一刻。进门以后,简历都差不多,座次要靠别的东西来排。
那么,为什么门票偏偏是这几张?
答案可能是,对「人」的判断,被外包出去了。
首先就是被外包给了大厂。
据统计,2023 年以来至少 47 位大厂高管出走做 AI,字节系占三成多,其中 31 家已经拿到融资。9 位华为「天才少年」创办或加入的具身智能公司,公开披露的融资额合计约 77 亿元。2025 年以来,近 20 家大疆系创业公司拿到了融资。
据报道,有投资人直接去大厂办公楼附近约见在职员工;有机构对还没离职的人说只要你愿意出来,钱、项目、团队都可以帮你配齐;一位猎头说,消费和互联网项目的首轮过去通常是几百万元,现在 AI 和具身项目的首轮起步就是几千万,有的过亿。
一个人在大厂做到 P9、P10,意味着他已经通过了一套比任何一家 VC 都更严格、更长期的筛选。投资人借用这套筛选的结果,省下的是自己最难做、也最容易出错的那部分工作。
但被借用的,也包括大厂的平台。一位美元基金投资人在我们的匿名访谈中就提出了一个问题,一个人在大厂里取得的成就,有多少其实是平台给的,有多少是真的靠自己的能力,现在其实不太能说得清楚。
同样的外包,也发生在高校。清华的教职、姚班的出身、顶会的论文,是另一套现成的认证体系。
本文后面的数据会显示,除了这两类之外,对于人的判断还被外包了两次,一次外包给了同行,一次外包给了自己投过的公司。
抱团
先说同行。
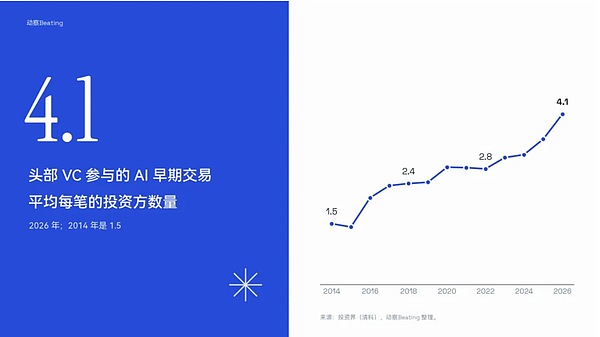
2014 年,头部 VC 参与的一笔 AI 早期交易,平均有 1.5 个投资方;2026 年,是 4.1 个。被两家以上头部 VC 同时押注的 AI 公司,从 2014 年的 26% 升到 2025 年的 42%;三家以上的,从 6.5% 升到 2024 年的 18%。
天使轮正在变成 club deal。
那么,谁和谁坐在一起呢?
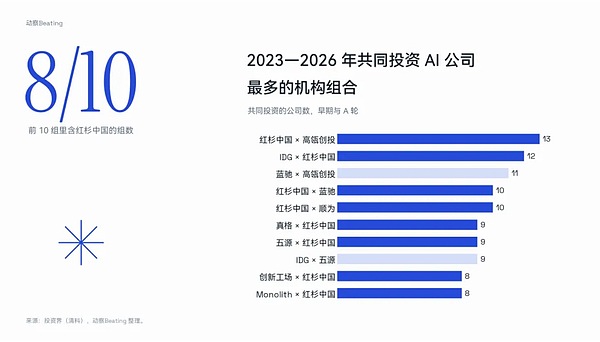
2023 到 2026 年,在 AI 公司的早期和 A 轮里,共同出手最多的 10 组机构,有 8 组包含红杉中国。红杉和高瓴创投共同投过 13 家,和 IDG 共同投过 12 家,和蓝驰、顺为各 10 家。不含红杉的两组,是高瓴创投和蓝驰(11 家)、IDG 和五源(9 家)。
抱团带来的另一个结果,是速度。
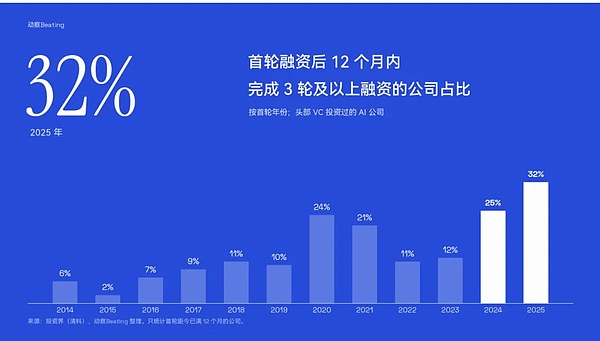
首轮之后 12 个月内完成 3 轮以上融资的公司,在 2015 年只占 2%;2020 年是 24%;2025 年是 32%。一轮还没交割,下一轮的 TS 已经在路上。曾经有一个具身项目,上一轮的协议刚签完、工商还没变更,下一轮的 TS 就已经收到了十几份。
这种节奏下,尽调被压缩到了只剩标准化的第三方报告和创始人访谈。机构的决策,也从「要不要投」变成了「能不能抢到份额」。
为什么大家愿意这样做投资呢?
一个常被忽略的原因,是标签首先服务的,其实是投资人自己。
同样是在我们此前的匿名访谈中提到过的,一部分年轻投资人的晋升和奖金,看的是推过多少个项目上投决会、拿到多少份 TS,真正见过 carry 的人很少;在世界模型、具身智能这些前沿领域,投决会上能真正判断技术路线的人寥寥无几,于是决策常常退回到信不信这个团队。
在这样的系统里,一份好简历的价值,首先在于它好讲。它能让一个项目更顺利地通过投决会,也能在项目失败之后,让投资经理有话可说。
和红杉投同一家公司,也是同样的逻辑,没有人会因为跟红杉投了同一家公司而被开除。
自己人
中国 VC 的自己人,首先是从 VC 投过的公司里出来的人。
我们把商汤、旷视、依图、云从、地平线、智谱、月之暗面、MiniMax、阶跃、百川、零一万物、DeepSeek、面壁这些公司的前员工所创办的公司,单独标记为「AI 独角兽系」。在头部 VC 的样本里,它们平均有 2.4 家头部 VC 进场,其他公司是 1.8 家;首轮过亿的比例是 50%,其他公司是 25%;首轮就有两家以上头部 VC 的比例是 35%,其他公司是 21%。
一个在商汤、地平线或者月之暗面干过几年的人,他的能力、脾气,甚至离职的原因,投资人都可以直接去问老东家的创始人,或者问自己基金里投过那家公司的同事。尽调成本接近于零,信任是现成的。
于是出现了一个闭环。
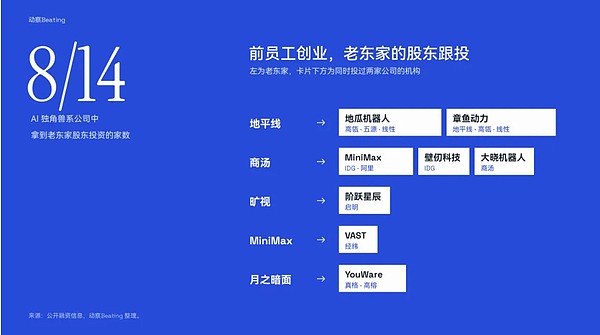
在投资方信息完整的 14 家 AI 独角兽系公司里,有 8 家至少拿了一个老东家股东的钱。
地瓜机器人从地平线分拆,投资方里的高瓴、五源、线性都是地平线的早期股东;章鱼动力的都大龙是地平线第 6 号员工,地平线、高瓴、线性都投了。YouWare 的明超平来自月之暗面,真格和高榕都在月之暗面的股东名单上。VAST 的宋亚宸是 MiniMax 早期员工,B 轮领投方经纬也投过 MiniMax。再往上一代,MiniMax 的闫俊杰出自商汤,IDG 和阿里同时投过商汤和 MiniMax。
一家 VC 投出一家明星公司,明星公司养出一批高 P,高 P 出来创业,同一家 VC 再投一次。
钱在一个圈里转,简历在一个圈里镀金。
对 VC 来说,这几乎是降低风险的最优解,很难说它错。但对一个没在这些公司干过的人来说,这是一扇不会主动为他打开的门。
那么,硅谷意义上的那种自己人,在 VC 工作过的人,在中国去了哪里?
410 家创始团队可考的公司里,一号位有投资机构履历的只有 4 家。于是我们对 2023 年以后成立、估值最高的那批 AI 公司,逐一去查它们的联合创始人、董事长、总裁和 CFO。
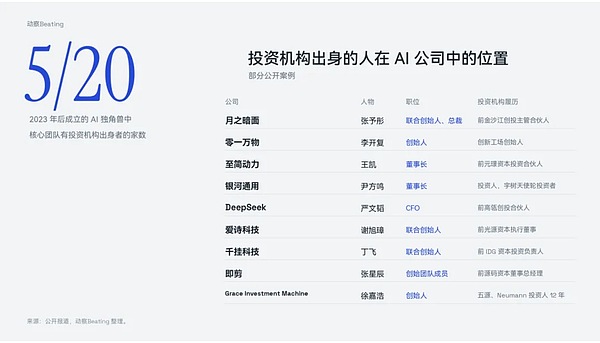
在样本里 2023 年以后成立的约 20 家 AI 独角兽中,至少有 5 家的创始团队或核心管理层里,有投资机构出身的人,月之暗面、零一万物、至简动力、DeepSeek、银河通用。再往下一层,爱诗科技、千挂科技、即剪等公司的联合创始人或创始团队成员,也来自光源资本、IDG、源码这样的机构。
他们很少坐在一号位上,而是坐在总裁、董事长、CFO、联合创始人这些位置上。这些位置的共同点,是管钱、管融资、管战略。
月之暗面的张予彤是最典型的例子,她原本是金沙江创投的主管合伙人,在职期间以投资顾问的身份帮月之暗面融资;2024 年离开金沙江后,以联合创始人的身份加入,如今是月之暗面的总裁。
投资人和创始人之间的那条线,在这件事里模糊到了几乎看不见。
至简动力的王凯,则把两种自己人合在了一个人身上。他是理想汽车的前 CTO,2022 年加入元璟资本任投资合伙人;2025 年,他和前理想智驾研发负责人贾鹏一起创办至简动力,担任董事长。元璟资本既是理想的投资方,也是至简动力首轮的投资方。这家公司成立半年完成 5 轮融资,累计约 20 亿元,投后估值超过 10 亿美元。
还有一些是后来才坐进去的。DeepSeek 请来了高瓴创投的 90 后合伙人严文韬担任 CFO;银河通用最近换了董事长,新任的尹方鸣是投资人出身,最知名的一笔是宇树科技的天使轮。
这股人流还在变大。据母基金研究中心的数据,到今年 10 月中旬,年内注销的私募股权和创投管理人超过 500 家,新登记的只有 41 家。在五源和 Neumann 做了 12 年投资的徐嘉浩,去年出来做了一家 AI 投研公司 Grace Investment Machine,一年内完成四轮融资,Monolith 在投资方之列。
所以,硅谷的那种自己人,中国其实也有,只是他们换了一个位置。
在硅谷,VC 出身的人坐在 CEO 的位置上,用自己对投资人的理解去融资。在中国,一号位要留给那张能被定价的简历,比如大厂、教授、清华、独角兽校友,而 VC 出身的人坐在旁边,负责找到愿意为这张简历定价的人。
一号位负责被定价,二号位负责找到定价的人。
到这里,可能有人会问,既然大家都看标签,不同的基金,看的是不是同一种标签呢?
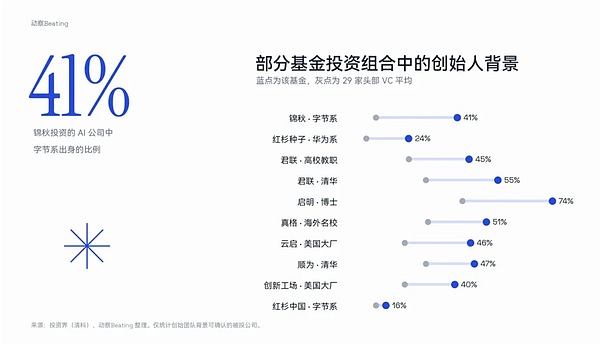
我们把每家基金投过的、创始团队可考的 AI 公司拿出来,看各种背景的占比,再和 29 家头部 VC 的平均水平对比。
红杉中国几乎就是平均值本身,它投过的公司里,字节系占 16%,平均是 13%,其余各项也都在平均附近。它投得足够多,以至于它本身就是市场。
偏离最大的是锦秋,它投过的公司里,41% 有字节背景,是平均水平的 3 倍多;AI 独角兽系和华为系也远高于平均,海外名校则远低于平均。这几乎是一家只投「中国大厂和 AI 独角兽校友」的基金。
红杉种子偏爱华为系,24%,平均是 9%。君联偏爱清华和教授,55% 的公司有清华背景,45% 有高校教职。启明 74% 的公司由博士创办。真格 51% 有海外名校背景。云启 46% 有美国大厂履历,在我们的样本里,它没有投过一家字节系的公司。
投资是认知的变现,也是喜好的变现。
如果说美元基金和新锐 VC 喜欢大厂人,那么国资喜欢谁?
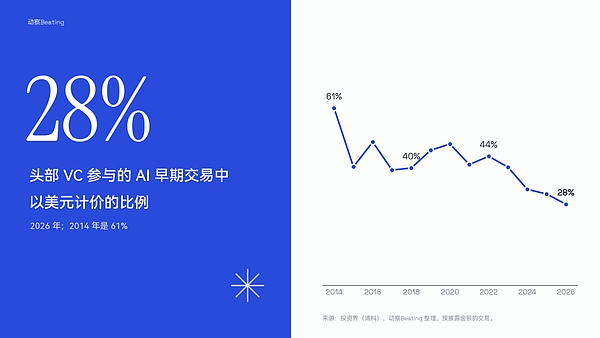
头部 VC 参与的 AI 早期交易里,以美元披露金额的比例,从 2014 年的 61% 降到 2026 年的 28%。清科的数据显示,2025 年新募基金里人民币基金占 97.8%;外币基金募资 358 亿元,同比下降 36%。今年上半年美元募资有所回暖,19 只外币基金募了约 453 亿元,但钱高度集中在少数有退出业绩的头部机构手里。
美元在退场,国资在进场。
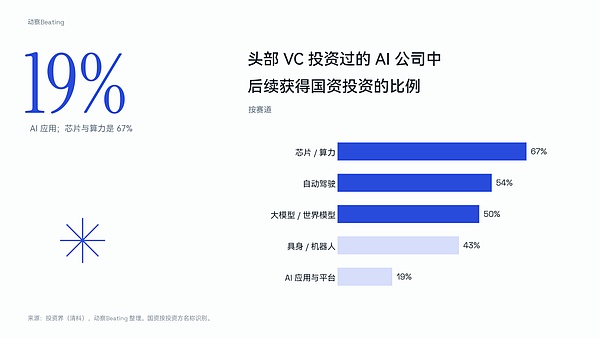
在头部 VC 押注过、融资历程完整的 AI 公司里,31% 后来拿到了国资。但国资挑赛道,芯片和算力是 67%,自动驾驶 54%,大模型和世界模型 50%,具身 43%,AI 应用只有 19%。
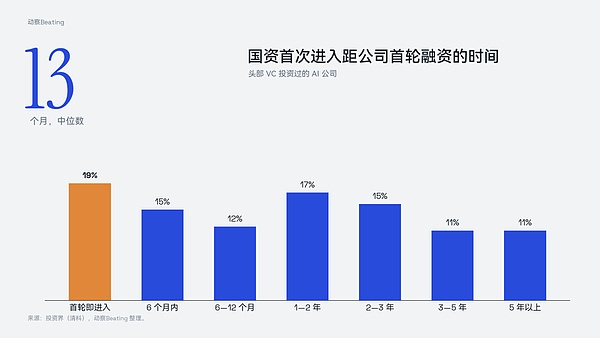
国资也挑时机。它首次进入的时间,中位数是首轮之后 13 个月左右;在首轮就进场的,不到五分之一。有人形容这是「命题作文式投资」,多数国资基金会等市场化机构先把价格定下来再跟进。
那么,国资喜欢什么样的简历?
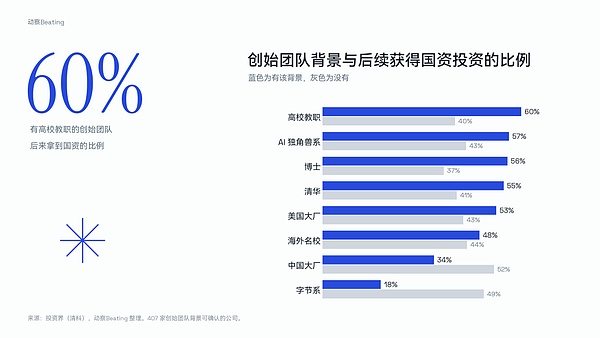
有高校教职的创始团队,60% 后来拿到了国资;AI 独角兽系是 57% 对 43%;博士是 56% 对 37%。我们控制了赛道和年份再进行了一遍测算,高校教职拿到国资的胜算是 2.6 倍,AI 独角兽系是 2.8 倍;拿到大厂 CVC 的胜算,分别是 2.9 倍和 3.3 倍。
反过来,字节系创始人的公司只有 18% 拿到了国资,其他公司是 49%。但控制赛道以后,这个差距基本消失了,字节系的创业者八成在做 AI 应用,而应用本身就是国资最不碰的赛道。国资不是不喜欢字节人,只是不喜欢字节人做的事。
把这些拼在一起,会看到一条清晰的链路。美元基金和新锐 VC 先出手,押注大厂人、独角兽校友,负责定价;国资和产业资本后到,押注教授、硬科技、已经被头部 VC 验证过的名字,负责放大。
迁移
如果把时间拉长,还会看到另一件事,被追捧的标签,本身一直在换。
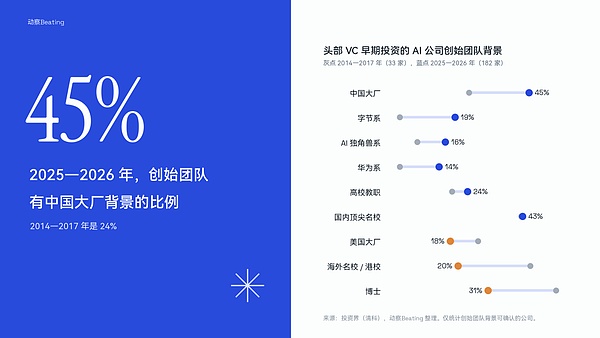
2014 到 2017 年,头部 VC 早期押注的 AI 公司里,46% 的创始团队有海外名校或港校背景,54% 有博士,27% 有美国大厂履历。那是视觉 AI 和第一批自动驾驶的年代,商汤的汤晓鸥是 MIT 博士,依图的朱珑是 UCLA 博士,小马智行的彭军在斯坦福读完博士后去了 Google,出门问问的李志飞也来自 Google。
到 2025 到 2026 年,海外名校和港校降到 20%,博士降到 31%,美国大厂降到 18%。中国大厂从 24% 升到 45%,字节系从 0 升到 19%,华为系从 0 升到 14%,AI 独角兽系从 6% 升到 16%。
Google 黄埔,换成了字节黄埔。
年龄的变化更大。
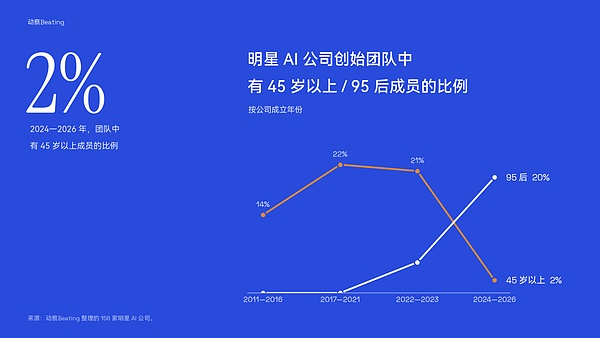
在整理的 156 家明星 AI 公司里,2017 到 2023 年成立的,大约两成的团队有一位 45 岁以上的创始人;2024 年以后,这个比例只剩 2%。同期,有 95 后创始人的团队从 0 升到 20%。
另一份行业报告统计,今年一季度,30 岁以下创始人参与的 AI 融资已经占到 34%。云启资本专门拿出 1 亿元,只投 98 后;LiberAI 的刘松铭是清华在读的 00 后博士生,公司成立不到一年,融了六轮、超过 10 亿元。
硅谷的数据里,最年长创始人超过 50 岁是减分项,中国现在也是,只不过门槛从 50 岁挪到了 30 岁。
海归博士、教授、清华、大厂高 P、AI 独角兽校友、00 后在读博士,每一轮周期,都有一种新的简历被认定为「能做成」的信号。
那么,上一轮被追捧的标签,后来怎么样了?
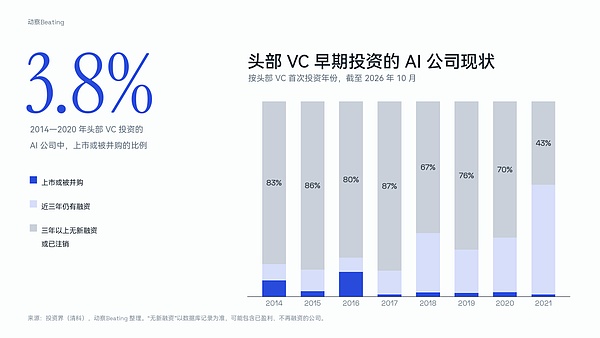
头部 VC 在 2014 到 2017 年押注过的 AI 公司,截至今天,80% 以上已经三年以上没有任何新的融资记录,或者已经注销。2018 到 2020 年那一批,这个比例也在七成左右。整个 2014 到 2020 年的 391 家里,走到上市或被并购的,是 3.8%。
需要说明的是,「没有新融资」并不等于失败,其中有一些公司已经盈利,不再需要融资;也有一些融资没有被数据库记录,但无论怎么修正,结论的方向还是大多数被头部 VC 押注过的 AI 公司现在都已经安静了。
那一代最好的简历,是海归博士加美国大厂。那一代最被追捧的公司,结局也各不相同,有的上市后股价长期低迷,有的 IPO 申请迟迟没有下文,有的仍在亏损中寻找方向。而 2025 到 2026 年最受关注的两家中国 AI 公司,一家创始人本科毕业于浙江理工大学,一家在很长时间里没有拿过任何一家 VC 的钱。
简历能证明一个人过去被谁认可过,证明不了他接下来能做成什么。
那么,没有标签的人呢?
在我们整理的 156 家明星 AI 公司里,创始团队完全没有标签的只有两家。
一家是宇树科技。王兴兴本科读的是浙江理工大学,硕士在上海大学,2016 年创业,做的是当时没多少人看得懂的四足机器人。宇树后来的股东名单里有红杉、顺为、美团、腾讯、阿里、吉利,但那是在它把机器狗一台台卖出去之后。今年上半年,宇树交付了超过 5000 台人形机器人。
另一家是帕西尼。创始人许晋诚毕业于早稻田大学,做机器人触觉传感,2021 年成立,今年 3 月完成超过 10 亿元的 B 轮,估值过百亿元。
还有一家也很特殊,DeepSeek。梁文锋毕业于浙大,有标签,但没在大厂干过,没被 VC 投过,做的是量化。过去几年,DeepSeek 拒绝了几乎所有头部 VC 和大厂的投资邀约。2026 年,它第一次接受外部资本,首轮约 510 亿元,据报道由国家大基金参透,腾讯、宁德时代、IDG 等也有参与。今年 7 月,月之暗面完成 35 亿美元融资、估值 350 亿美元,领投方之一也是国家人工智能产业投资基金。
VC 没能投进去的那家公司,最后是国家队投进去的。
没有标签的人,只能先交付结果。有标签的人,才可以先交出简历。
一位早期投资人最近公开表示,他不喜欢「小天才」这类标签,因为标签会让人对创始人的判断变得偷懒。也有投资人开始担心另一件事,投中网报道里已经出现了天使轮估值 20 亿元、A 轮却只愿意给 18 亿元的案例。有投资人判断,如果平价轮和降价轮的比例超过 30%,这一轮估值的上涨动能就到头了。
到那时候,简历和结果哪个更值钱,就会有答案。
族谱
我们并不觉得用简历判断人是一件蠢事。早期投资本来就是在极少的信息里做极大的决定,2015 年的海归博士、2025 年的大厂高 P,都是被压缩过的信息,大多数时候,它们有效。
但为什么这套方法会被推到这么极致?
我们的一个猜测是,一个判断要被转述的次数太多了。
一个早期项目从被看见到拿到钱,要过很多张嘴的转述。投资经理讲给合伙人,合伙人讲给投决会,基金讲给 LP;LP 越来越多是国资,国资还要讲给上级和审计。到了下一轮,另一家机构再把同一个故事讲一遍。
一个判断被转述五次,能留存下来的只有标签。
「这个人有点怪,但我觉得他能做成」,很难口口相传后还能得到认可。「前大厂 P10,带过几百人的团队」可以,「清华教授」可以。
而硅谷的链条要短得多。VC 的钱主要来自大学捐赠基金、养老金和家族办公室,退出主要靠市场。所以在那里,最有用的简历是「在 VC 待过」,懂这条短链条上的人想听什么就够了。中国的链条长,一号位需要的是一张每一层都看得懂的简历;懂投资人的那个人,坐在二号位上,负责把它讲给下一层听。
转述得越多,信任就越要从熟人那里借来。
有点像族谱。
商汤出了闫俊杰,MiniMax 出了宋亚宸,三代人,股东名单彼此重叠。这里有一个容易被忽略的事实,2014 到 2020 年被头部 VC 押注的那批 AI 公司,近八成已经安静了,走到上市或并购的不到 4%;但它们的前员工,正在成为这一轮首轮最贵的一批创始人。
对 VC 来说,这也意味着一笔失败的投资并不完全失败。公司可以安静,但员工会优先被自己看到,押注一家公司,也是在买一座人才池的优先认购权。
族谱的好处是信任,坏处是排外。它让一家 VC 用很低的成本看清一个人,也让另一个人,无论多努力,可能都很难被看见。
被看见的方式,常常是被吸收。没有标签的人,先被吸收进有标签的公司,几年以后带着「宇树系」「字节系」「独角兽系」出来,再被同一批人投一次。
那么,门外的人就没有机会了吗?
每一轮最大的那几个结果,总有几个来自标签之外。2016 年的王兴兴拿不出一张今天被追捧的标签;DeepSeek 在很长时间里,没有拿过任何一家 VC 的钱。
这并不令人意外。outlier 的意思,就是没法被一句话转述,一个能被简历概括的人,市场早就替他标好了价格,超额回报只能来自那些暂时讲不清楚的人。
这是这套系统最大的悖论,它用来降低风险的方法,恰好把最可能带来超额回报的人留在了门外。当所有人都在为同一张简历出价,简历就只剩价格,没有便宜可占。
下一轮的标签会是什么呢?
我不知道,也许是「00 后在读博士」,也许是「国家队领投过」,当然,这些都可能是错的。
所以,如果你现在想做 AI 创业想融资,又恰好没有任何标签,这份报告能给出的最优路径大概是先去一家头部 VC 投过的公司,待上三年,然后出来,他们会来找你的。
 |
 |
 |
 |
 |
 |
 |
 |
| 感动 | 同情 | 无聊 | 愤怒 | 搞笑 | 难过 | 高兴 | 路过 |
- 上一篇:美国SEC更新联邦证券法加密资产交易FAQ …
- 下一篇:没有了!
相关文章
-
没有相关内容