


 会员登录

OPay:藏在“非洲支付宝”里的放贷故事
10 月 30 日,“非洲支付宝” OPay 已经把发行价定在 19 美元,就等纽约的开市钟了,但钟声最终没有到来。公司在挂牌前一刻叫停了发行,留下一份五百多页的招股书。我们把它翻完,会看到一个和“非洲支付宝”名号不太一样的故事:名号是支付,收入的大头却是放贷。
此前我们梳理过 neobank,把账户、支付、存款、信贷一块块拼成了一家纸上的银行;OPay 就是这套拼图在非洲跑了九年的真实样本。
放贷这门生意,难的无非三件事:流量从哪来,资金从哪来,放出去的钱怎么收回来。这篇文章顺着招股书和它的历史脉络,看 OPay 怎么把这三个难题挨个解决,用一套尼日利亚以及非洲的支付普惠叙事,撑起一个消费金融帝国。
一、招股书里的普惠故事
OPay 的招股书从一名拉各斯的会计师说起。Eric Chigozie Anyim 每天通勤很远,现金时有时无,付车费、结账这类小事都会拖慢他的一天。现金难取并非偶然:尼日利亚 ATM 网络有限、取现手续费高、银行网点稀少,2023 年初换钞时还闹过一场全国现金荒。用了 OPay 之后,付款、转账、收款都在一个 App 里完成,给家里汇钱、交账单也不必再跑银行。招股书给这段故事配的小标题,是“改变一切的时刻”。
故事之后,才是 OPay 的定位:一家“为新兴市场挑战而生的数字金融平台”,用科技推动普惠金融。支撑这个定位的是一组 Frost & Sullivan 的数字:
非洲 44% 的成年人没有银行账户,是全球平均的两倍多;
每 10 万人只有 5 家银行网点;
信用卡渗透率只有发达市场的十分之一到十五分之一。
非洲人口中位年龄只有 19.2 岁,2030 年移动互联网渗透率预计达 67.4%。
给出的参照系是中国、印度、东南亚和拉美:那里的金融科技平台已经证明可以“跳过传统银行”。它的愿景是在未来几十年里,成为更多非洲国家的“国民支付 App”,服务数十亿用户。
这套叙事里,支付是主角,也是普惠金融的入口,信贷只是风控能力的一个注脚。但翻开利润表,2026 上半年过半收入来自放贷,而 Eric 的故事里没有一笔贷款。
故事讲支付,账本靠放贷。
二、一个钱包,如何长出三条业务线
在 OPay 的描述里,它先解决的是尼日利亚人日常的收付款,再围绕钱包一层层长出商户、储蓄和信贷。招股书把它分成消费者服务(Consumer Services)、商户服务(Merchant Services)和信贷服务(Credit Services)三条线,截至 2026 年 7 月末月活 5,010 万,日活 2,680 万。
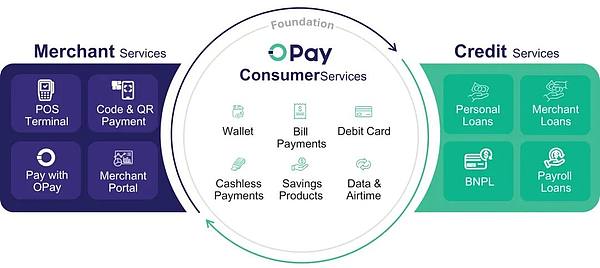
招股书列出的成绩单里,支付规模和用户增长最亮眼。上半年 GTV 同比增长 143%;日活占月活 54%,按日活在尼日利亚全品类 App 中排第二。但增长最快的其实是借款人:月活从 2024 年一季度的 1,660 万增至约三倍,同期尼日利亚季度借款人却增至七倍以上,达到 670 万。
三条线并非各自独立,而是围着同一个账户转。
线下代理帮用户开户、办卡、存取现金,把现金换成钱包余额;用户再用这笔余额转账、缴费、消费。中小商户的收款通常也结算到 OPay 钱包,大客户才批量结算到企业银行账户。
POS 机也是同一个逻辑:招股书披露,它策略性地以低于成本的价格卖 POS 机,为的是扩大商户网络。一台机器少赚一点,商户每天收进来的钱,就有机会留在 OPay 的钱包里。
于是钱留在了平台上。闲置余额进入储蓄产品,交易记录进入风控模型,贷款再放回钱包或绑定的银行账户。个人贷平均期限约 100 天,按日定价、等额分期;商户贷和 BNPL 到期从钱包自动扣款,消费贷则默认不扣,需用户自己开通。
这套结构靠的是频率差——高频带低频。支付是高频生意,2026 上半年活跃钱包用户平均每月交易 209 次;放贷是低频生意,每月借款的人只占月活的 6.8%。高频却恰好解决了低频的三个难题。
第一是获客:借款人本来就天天打开 OPay,放贷不必再花钱找人。招股书披露,平台获取一个新客户的成本只要约 1.9 美元,差不多是一个活跃用户一个月贡献的收入。
第二是风控:尼日利亚大量人没有正式收入证明,招股书称它直接用钱包流水和交易记录判断还款能力,每天的支付就是一份实时更新的征信报告。
第三是回收:贷款放进钱包,还款也从钱包出,商户贷和 BNPL 到期直接自动扣款。
于是高频而抽成薄的支付,把低频而厚利的放贷托了起来。前者负责积累用户、数据和余额,后者负责把它们变成利息。
先有钱包账户,才有存款、理财和放贷。
三、从支付到放贷,九年三步
OPay 的放贷基因,要从中国现金贷出海说起。2017 年 12 月 1 日,监管发布“141 号文”整顿现金贷,国内现金贷空间骤然收紧。大批中国团队带着风控模型和催收经验转向海外,印尼最热,其次是菲律宾、墨西哥,印度和非洲也在其列。
OPay 的控制人站在这股潮水的中央。2015 年昆仑万维上市时,周亚辉的判断是“国内不会再有大机会”。2016 年,周亚辉的昆仑万维联合奇虎 360 等中资财团收购挪威浏览器 Opera;昆仑系早年还投资过趣店和洋钱罐(瓴岳科技),后者后来成了中资现金贷出海的代表。
Opera 在非洲、印度积累的浏览器流量,成了放贷 App 最便宜的获客渠道。OPay 就是在这个背景下诞生的。钱包和放贷的关系不是一开始就设计好的。OPay 从给贷款导流,到用自己的银行放贷,中间绕了两道弯。
第一步,借道(2017–2019):贷款先跑起来。
2017 年 11 月,Opera 牵头设立 OPay,钱包先在肯尼亚嵌进 Opera Mini 浏览器测试。2018 年 3 月,OPay 在肯尼亚推出小额贷款 OKash,很快划入 Opera 旗下。同年 Opera 收购尼日利亚持牌移动货币公司 Paycom。这家公司持有尼日利亚央行颁发的移动货币运营(MMO)牌照,可以开钱包、做转账、发展代理网点。
放贷靠一个 App 就能触达用户,钱包和转账却必须持牌。此外,放贷还要源源不断的流量,单靠 Opera 浏览器未必够,支付却是天天都要打开的入口。OPay 的重心由此转向支付:2018 年 8 月在尼日利亚上线支付、铺开代理网络,OKash 则跑在 OPay 的 App 里。
2019 年三季度,OKash 一个季度放款约 2.5 亿美元,贡献了 Opera 四成多的收入。Opera 浏览器和 OPay 钱包都在给贷款导流,这门生意却记在 Opera 的账上。
第二步,断奶(2020–2022):退回支付,攒下牌照。
2020 年 1 月 16 日,Hindenburg 发布报告,指控旗下贷款 App 宣传的是三个月以上、年利率不超过 24% 的贷款,实际多是一两周的短贷,年化成本在 365% 到 876% 之间,还违反了 Google Play “个人贷款期限不得短于 60 天”的规定,Opera 予以否认,但报告随后引发了美国的集体诉讼。
五天后,OPay 把 OKash 入口从 App 中下线。同年,Opera 把包括 OKash 在内的三个贷款 App 与中资合作方 Mobimagic 合并成专做新兴市场放贷的 Nanobank,2022 年又把所持的 42% 股份作价 1.27 亿美元卖给一家私募,理由是专注主业。放贷离 OPay 更远了。
另一边,2019 年用 A、B 轮融资铺开的打车、外卖和巴士,遇上 2020 年 2 月拉各斯禁摩和疫情,到 7 月全部关停,OPay 只剩支付。
但这几年并非一无所得:2021 年软银领投约 4 亿美元 C 轮,同年底 OPay 开始并表一家 2009 年就持牌的小贷银行 OPay Microfinance Bank。它第一次有了自己吸存、自己放贷的资格,只是还没有足够的存款和数据。
第三步,回表(2023 至今):支付做厚,放贷回来。
补齐存款和数据的是一场意外。2022 年 12 月尼日利亚发行新版奈拉,2023 年初旧钞限期退出,全国现金奇缺,用户和小商户大批转向 OPay 这类数字平台。
据 Semafor,那几周 OPay 和 PalmPay 先后登上尼日利亚 Google Play 下载榜首位,两家背后合计约 7 亿美元融资,大多来自中国资本。钱包流水变成了风控数据,闲置余额变成了储蓄存款,到 2026 年 6 月计息存款已有 9.79 亿美元。
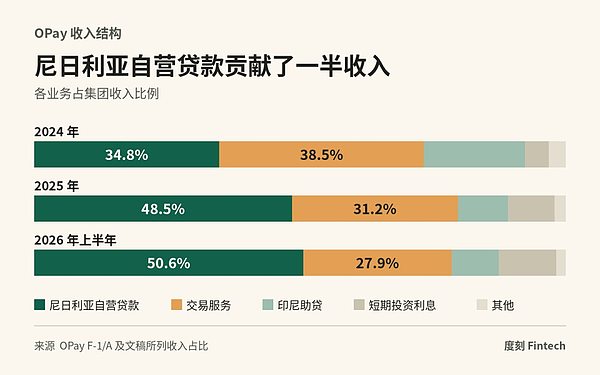
放贷业务也绕了回来。2023 年 2 月,OPay 用优先股从 Mobimagic(摩比神奇,周亚辉与奇虎共同持股的现金贷公司)等股东手里,换来了印尼网贷撮合公司 KUFI;据 TechCabal,Nanobank 同年把亚洲业务大部分卖给了 OPay,对价是 OPay 股份,印尼助贷由此而来。尼日利亚那头,放贷走的是自家小贷银行,招股书如今把 OKash 称为“我们的数字借贷平台”。2025 年,尼日利亚自营贷款收入 2.60 亿美元,首次超过 1.67 亿美元的交易收入。
三步连起来看,OPay 靠的是三样东西:浏览器和钱包里的贷款入口、小贷银行牌照、钱包账户里的流水和余额。2018 年它只有入口,2021 年有了牌照,2023 年才凑齐数据和资金。
这一次,OPay 回归了“主业”。
四、支付赚薄流水,放贷赚厚利率
同样一个钱包,收入却越来越来自信贷和利息,而非支付手续费。2026 上半年,OPay 净赚 9,087 万美元;自营贷款、印尼助贷与短期投资利息合计占收入 70.3%,交易服务虽然增长 86.9%,占比却退到 27.9%。
4.1 收入
支付的抽成很薄(钱包、无现金支付、卡、账单缴费和商户收单的手续费与佣金)。
上半年 3,391 亿美元的交易额只带来 1.31 亿美元收入,变现率约万分之四,而且还在往下走。但同期付给第三方通道和清算机构的交易成本只有 730 万美元。它更大的价值在于带来用户、数据和余额。
放贷则把同样的用户变现得厚得多。自营放款从 2024 全年的 2.44 亿美元,涨到 2026 上半年的 9.28 亿美元,借款用户占月活的比例翻了两番,主体仍是消费贷。
贵到什么程度,招股书没说,媒体实测替它说了:TechCabal 实测的一笔 28 天 EaseMoni 贷款,利息就占本金的 22.4%;按我们粗算,上半年贷款收入约为平均贷款余额的 69%,年化约 137%。Frost & Sullivan 估算,尼日利亚的数字贷款有近六成是 OPay 放的。
4.2 坏账
厚利率的另一面是厚坏账。
OPay 披露的不良贷款率只有 4.3%,但它只照到坏账的一小段:贷款逾期 120 天就核销出表,NPL 只统计逾期 91 到 120 天、还没核销的那一段,任一时点只有约一个月的量。把核销加回来粗算,2024 年以来的不良率都在 25% 上下(口径混了存量和流量,只看量级)。2026 上半年核销 1.13 亿美元,是上年同期的 6 倍多。
高利率暂时还盖得住:贷款收入扣掉拨备和利息支出,仍剩约 9,800 万美元;分部数据也印证,信贷收入比钱包及银行多出近一半,利润反而少了约 4,000 万美元:放贷收得最多,坏账也吃掉最多。
信贷分部还要给钱包付一笔内部渠道费,相当于放贷在给支付交入口费。
但看增量,天平正在往资金一侧倾斜。2025 年扭亏时,支付和放贷的贡献几乎打平;到 2026 上半年,粗算下来,放贷和存款利差多出来的利润已是支付的两倍。OPay 新增的利润,越来越多来自放贷和存款利差。
4.3 资金端
没有银行授信,近 10 亿存款压在一张小贷牌照上。
OPay 放贷的钱来自钱包。计息存款从 2024 年末的 2.44 亿美元涨到 2026 年 6 月末的 9.79 亿美元,公司却没有任何银行授信。这笔钱来自 4,200 多万储户,人均只有 23 美元,近九成随时可取。
这笔钱的成本粗算年化不到 5%,而用存款买的国库券和资管产品收益率是 22%,光这部分利息就覆盖存款成本 2.6 倍。贷款只相当于存款的四成多。
一张小贷牌照,托着这张资产负债表。存款和贷款都在 OPay Microfinance Bank 这一家小贷银行里,招股书也承认它“过去曾未达到资本充足率要求”。牌照上,招股书只写了它 2009 年拿到的是单一网点牌照,2026 年 1 月的报道称它已升级为全国性牌照。一旦信心动摇,支付、储蓄和信贷都在同一个 App 里,很难独善其身。
利率才是命门。
五、撤回的不只是一场上市
为什么叫停,OPay 给出的解释只有一句:6-K 说,这是一项与“对业务并不重要的司法辖区”有关的监管问询。
这次撤回让 OPay 错过了三件事。一是理顺股本:十亿多美元的可赎回优先股本该在上市时转成普通股,现在 2027 年底的赎回期限仍悬在头上。二是补充资本:IPO 和标准银行的同步私募原本能带来四亿多美元;钱先进集团,但对旗下那家资本充足率曾经不达标的小贷银行,母公司手里有没有这笔钱,分量完全不同。三是老股东退出:软银、IDG 和 Opera 也失去了一条公开市场的退出通道。
账上的现金和短期投资也帮不上忙,其中相当一部分对应的是储户存款,小贷银行的利润上缴开曼母公司还要过资本充足率这一关。
同行已经给出参照。尼日利亚的 Moniepoint 走“收单带商户贷”,OPay 走“钱包带消费贷”;菲律宾 GCash 的母公司 Mynt 也在钱包里放贷,刚完成菲律宾史上最大的 IPO。钱包放贷能上市,公开市场愿为它的风险付多少钱,才是 OPay 要回答的。
六、支付的尽头是放贷
把产品、历史和账本放在一起,OPay 的路径就很清楚了:支付负责把人和钱拉进来,放贷负责把它们变现。钱包带来用户和流水,储蓄把余额沉淀成低成本存款,小贷银行牌照再把它们变成高定价的短期贷款。
这条路并非 OPay 独有。在手续费被压得很薄的市场,存款和数据却越积越厚,放贷几乎是最顺手的变现方式。
OPay 的特别之处在于,它 2018 年就走过这条路,先把放贷交给了 Opera,绕了一圈又收回自己手里。剧情也还在别处重演:新一波中资金融科技正涌向拉美,滴滴、乐信、嘉银都在当地做信贷,墨西哥银行业监管机构 2026 年 6 月已经收紧了规则。
支付的护城河是规模,放贷拼的却是定价和风控。2018 年 Opera 在纳斯达克上市时,周亚辉说希望十年之后非洲成为热点。八年后非洲确实成了热点,只是撑起这个热点的,是一笔笔年化三位数的短期贷款。
回到开头的 Eric。他的钱包还会每天打开,付车费、交账单、给家里汇钱。招股书把这叫作“改变一切的时刻”。确实,从那天起,他的每一笔车费,都在给下一笔普惠金融定价。
 |
 |
 |
 |
 |
 |
 |
 |
| 感动 | 同情 | 无聊 | 愤怒 | 搞笑 | 难过 | 高兴 | 路过 |
相关文章
-
没有相关内容