


 会员登录

等了九年:Visa拿到中国清算市场的“筹备券”
今天(10月13日),中国人民银行公示:批准威士信息技术(北京)有限公司筹备银行卡清算机构。
这家公司就是Visa在中国设立的外商独资企业。这意味着,继美国运通、万事达之后,第三家国际卡组织、也是首家以外商独资身份申请的国际卡组织,正式进入中国银行卡清算市场的门槛之内。
注意,是“门槛之内”,不是“门内”。
按照规则,威士公司需在一年内完成筹备,再提交开业申请,经央行会同金融监管总局审批同意后,才能拿到银行卡清算业务许可证。在此之前,Visa不能在境内发行Visa品牌人民币银行卡,也不能为境内主体提供人民币银行卡清算服务。
但即便只是“筹备券”,这件事的分量也值得写一写。因为从递交第一份申请到今天,Visa等了九年;而从国际卡组织第一次把卡带进中国算起,这条路走了近四十年。
从一张双标卡,到三张清算牌照
中国的银行卡清算市场,曾经只有一家机构的名字:中国银联。
1987年8月,中国银行与维萨国际组织合作发行第一张长城维萨人民币信用卡,国际卡组织由此进入中国的银行卡业务。1993年,Visa在北京设立代表处。此后十余年,国际卡组织在中国只有一条路:与境内银行合作发卡,境内业务依附于各行自建的网络,跨境和境外受理才是外卡网络的主场。
2002年3月,中国银联在上海开业,成为国内唯一的银行卡清算机构——这一“唯一”,保持了整整十二年。也正是在银联成立之后,一种“权宜之计”的分工定型了:境内交易走银联网络、人民币结算,境外交易走Visa、万事达等外卡网络、外币结算——双标卡由此诞生,2002年12月招商银行推出第一张双标卡,此后风靡十余年。
开放的序幕有三个关键节点:
第一,规则落地。 2014年10月,国务院常务会议决定放开银行卡清算市场;2015年4月,国务院发布《关于实施银行卡清算机构准入管理的决定》;2016年6月,央行会同原银监会出台《银行卡清算机构管理办法》;2017年6月30日,央行发布《银行卡清算机构准入服务指南》。制度通道,至此全部打通。同期还有一个标志性的国际背景:2012年,WTO就美国诉中国电子支付服务案作出裁决,认定中国在部分领域违反服务贸易承诺——清算市场开放,也是入世承诺的补课。
第二,双标卡谢幕。 2016年11月,央行召开会议,决定暂停双标卡新发,存量卡到期后转为单标卡。这意味着国际卡组织靠“借道银联”分享中国市场的方式正式终结:要么申请牌照、自己建网,要么只做跨境。
第三,先行者探路。 2018年11月,美国运通与连连数字的合资公司连通公司获批筹备,2020年6月获颁许可证,同年8月正式开业,成为首家持牌外卡组织。2020年2月,万事达与网联的合资公司万事网联获批筹备,2023年11月获牌,2024年5月开业。
至此,中国银行卡清算市场形成“一内两外”格局:持牌的银行卡清算机构为银联、连通、万事网联三家。加上今天获批筹备的威士公司,第四家已经在路上。
这里需要说明一个边界:网联清算公司并不在这个序列里。它持的是网络支付清算平台牌照,处理的是条码支付、网络支付业务的清算,与“银行卡清算机构”是两类牌照。有意思的是,网联恰恰是万事网联的中方股东(持股49%)——它不在牌桌上,却以股东身份参与了牌局。
顺带一提,PayPal走的是另一扇门——2019年9月通过收购国付宝70%股权进入支付服务市场。支付与清算的开放,是同步推进的两条线。
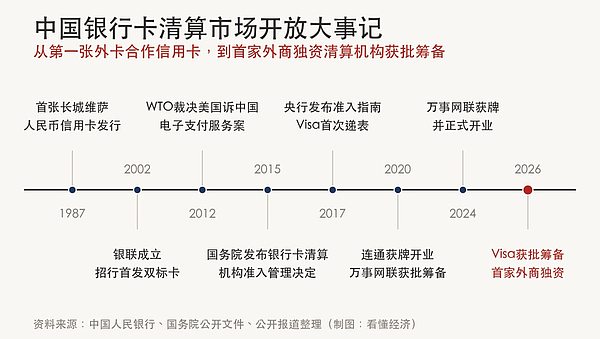
图1:开放近四十年,从合作发卡到独资入场(制图:看懂经济)
九年申请路:走得最慢,选得最“独”
三家里,Visa是递表最早、获批最晚的一家。
2017年7月,指南发布还不到一个月,Visa与万事达便先后向央行提交了申请材料。此后剧情开始分化:
——2018年1月,Visa主动撤回申请,同年4月再次提交,但因申请材料仍需补充,央行未正式受理。2019年1月,央行支付司负责人专门就此回应过外媒“审批受阻”的报道:不是不受理,是材料不齐。
——2018年6月,万事达同样撤回申请,但随后换了路径:与网联清算合资,2019年3月注册成立万事网联,2020年2月获批筹备,2023年11月拿牌。
——美国运通最早想明白。2017年便与连连数字成立合资公司,2018年11月率先获批筹备,2020年拿下第一张外卡牌照。
三家机构,三种选择,三种速度。 Visa是最坚持的那一家:2019年3月,时任CEO艾克礼(Alfred Kelly)明确对财新表示,Visa选择以外商独资企业形式申请,不引入中方合资股东。他当时还有一句话值得记住——“不期望进入中国后两三年内迅速获得较大市场份额,而是着眼未来二三十年的长期发展。”
这个“独资执念”的代价,是六年多的时差。连通从筹备获批到正式开业用了约两年,万事网联从筹备获批到拿牌用了接近四年,而Visa从第一次递表到今天,是九年多——比第一家拿牌的外卡组织,整整晚了六年。
期间还有一个耐人寻味的政治注脚。据彭博报道,今年5月特朗普访华期间,曾向中方提及Visa的市场准入问题,Visa现任CEO麦凯恩(Ryan McInerney)随行。而今天的公示,又恰与中美元首会晤达成经贸共识、中美经贸磋商取得积极进展的时间窗口同频。Visa官方的表态也很直接,麦凯恩在声明里专门“高度赞赏中美两国领导人为推动两大经济体保持建设性战略稳定关系所发挥的重要作用”。
可以说,这张筹备券,既是金融开放的既定节奏——“成熟一家、批准一家”,也是中美经贸缓和的一枚落地成果。两个叙事都成立,也都不必过度解读。
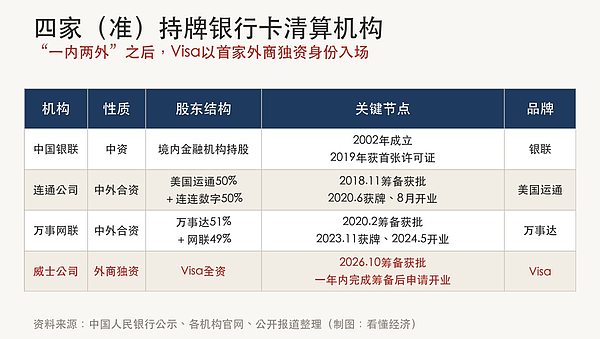
图2:四家(准)持牌银行卡清算机构对比(制图:看懂经济)
人民币卡只是入场券,真正的生意在跨境
拿到牌照之后,Visa能做什么?按照规则,可拓展成员机构、授权发行和受理Visa品牌人民币银行卡,摆脱过去依赖双标卡的合作模式。
推演起来,至少有五块业务值得银行业内人士关注:
第一,出境消费与跨境场景,这是Visa的“主场”。 Visa全球网络的体量是:约49亿张支付凭证、超过1.75亿个商户受理点、近1.45万家合作金融机构,2025财年处理交易2575亿笔,净营收400亿美元、同比增长11%,其中跨境交易量增长13%。中国出境游、留学、商旅客群恢复性增长,是Visa境内人民币卡最现实的切入场景——一卡境内外通用、境内外同网同品牌,这正是它相对银联的差异化底牌。
第二,入境支付,政策红利已经铺好。 2024年3月国办印发《关于进一步优化支付服务提升支付便利性的意见》之后,全国重点商户的外卡受理覆盖率到当年三季度已达99%;“外卡内绑”“外包内用”两套方案全面跑通,部分国际卡组织还把外卡手续费降到了1.5%左右。免签政策扩围、240小时过境免签带来的入境客流,是外卡组织共同的增量市场。
第三,绑定银行的权益生意。 参考运通的路径:连通开业后与22家主流发卡行合作推出近百款人民币卡产品;万事网联开业以来,也有近百款“中国万事达”卡经二十余家银行发行。Visa的品牌资产在高净值、商旅和留学客群中最厚,高端卡、联名卡、跨境权益会是最先打响的战场。
第四,B2B与增值服务。 Visa全球营收超过四分之一来自增值服务(2025财年接近110亿美元),Visa Direct资金划转平台年处理超125亿笔。跨境电商、企业跨境付款、供应链虚拟卡,这些对公场景的竞争烈度远低于C端,且中国的费率天花板管不着跨境定价。
第五,技术卡位。 Visa近两年的全球叙事是tokenization、AI驱动商务(agentic commerce)和稳定币结算。这些能力何时、以何种形态落地中国,取决于监管框架,但筹备期内与银行、支付机构的技术对接完全可以先行。
牌照不等于份额
泼一盆冷水也是必要的。
先看市场本身。 2025年末,中国银行卡在用发卡量约102亿张,全年银行卡交易额963.6万亿元。规模惊人,但结构早已改变:日常支付的“C位”是支付宝和微信支付,银行卡更多退居钱包背后的“底账”。卡片本身的感知度,和二十年前不可同日而语。
再看费率。 国内银行卡刷卡费率在全球属于洼地,借记卡约0.5%、贷记卡约0.6%的定价体系下,国际卡组织习惯的交换费模式没有生存空间。先行者的经验是:发卡量可以做起来,但靠境内人民币清算本身赚钱,很难。当年就有信用卡行业人士点破:外卡组织入华的短期诉求不是盈利,而是“补齐在中国市场缺失的那条腿”,完成全球布局,再把境内获客引流到境外高毛利场景转化。
再看先行者。 运通拿牌已经六年,万事达开业也已两年多。两家都完成了产品布局、接入了主流钱包,但在消费者端的感知度依然有限。银联的绝对优势没有动摇,网联和条码支付的网络效应同样强大。Visa要面对的,不只是银联,而是一个被移动支付重新定义过的市场。
还有一笔旧账值得记下:2010年,Visa曾单方面要求境外受理的“银联、VISA”双标卡不得走银联网络,引发著名的通道之争。那时的Visa是规则的施压者;今天的Visa是规则的遵守者——按中国监管要求筹备、补材料、等审批。这个身份的转换,本身就是中国清算市场二十年变迁最好的注脚。
结语
从1987年第一张长城维萨人民币信用卡,到2010年的通道之争,到2017年第一次递表,再到今天这张筹备券——Visa用了近四十年,才走到中国清算市场的门口。
门口之后,还有一年的筹备期,还有开业审批,还有发卡行、收单机构、商户网络的一一落地。快的话,2027年能看到第一张境内发行的Visa品牌人民币卡。
但更要紧的变化或许不在Visa身上。当中国愿意把银行卡清算这个金融基础设施的核心环节,以独资形式交给一家美国公司来申请,释放的信号已经超出了支付行业本身。
开放的门越开越大,门内的竞争才刚刚开始。对银行来说,接下来值得盯住三个问题:哪些银行会成为Visa的首批成员机构?“中国Visa”卡的定价和权益怎么打?以及,在出境和入境这两条赛道上,银联国际和Visa的贴身战,会从哪个场景先开打。
答案,留给筹备期这一年。
 |
 |
 |
 |
 |
 |
 |
 |
| 感动 | 同情 | 无聊 | 愤怒 | 搞笑 | 难过 | 高兴 | 路过 |
- 上一篇:AI支付全景:技术路线、产业影响与下一步
- 下一篇:没有了!
相关文章
-
没有相关内容